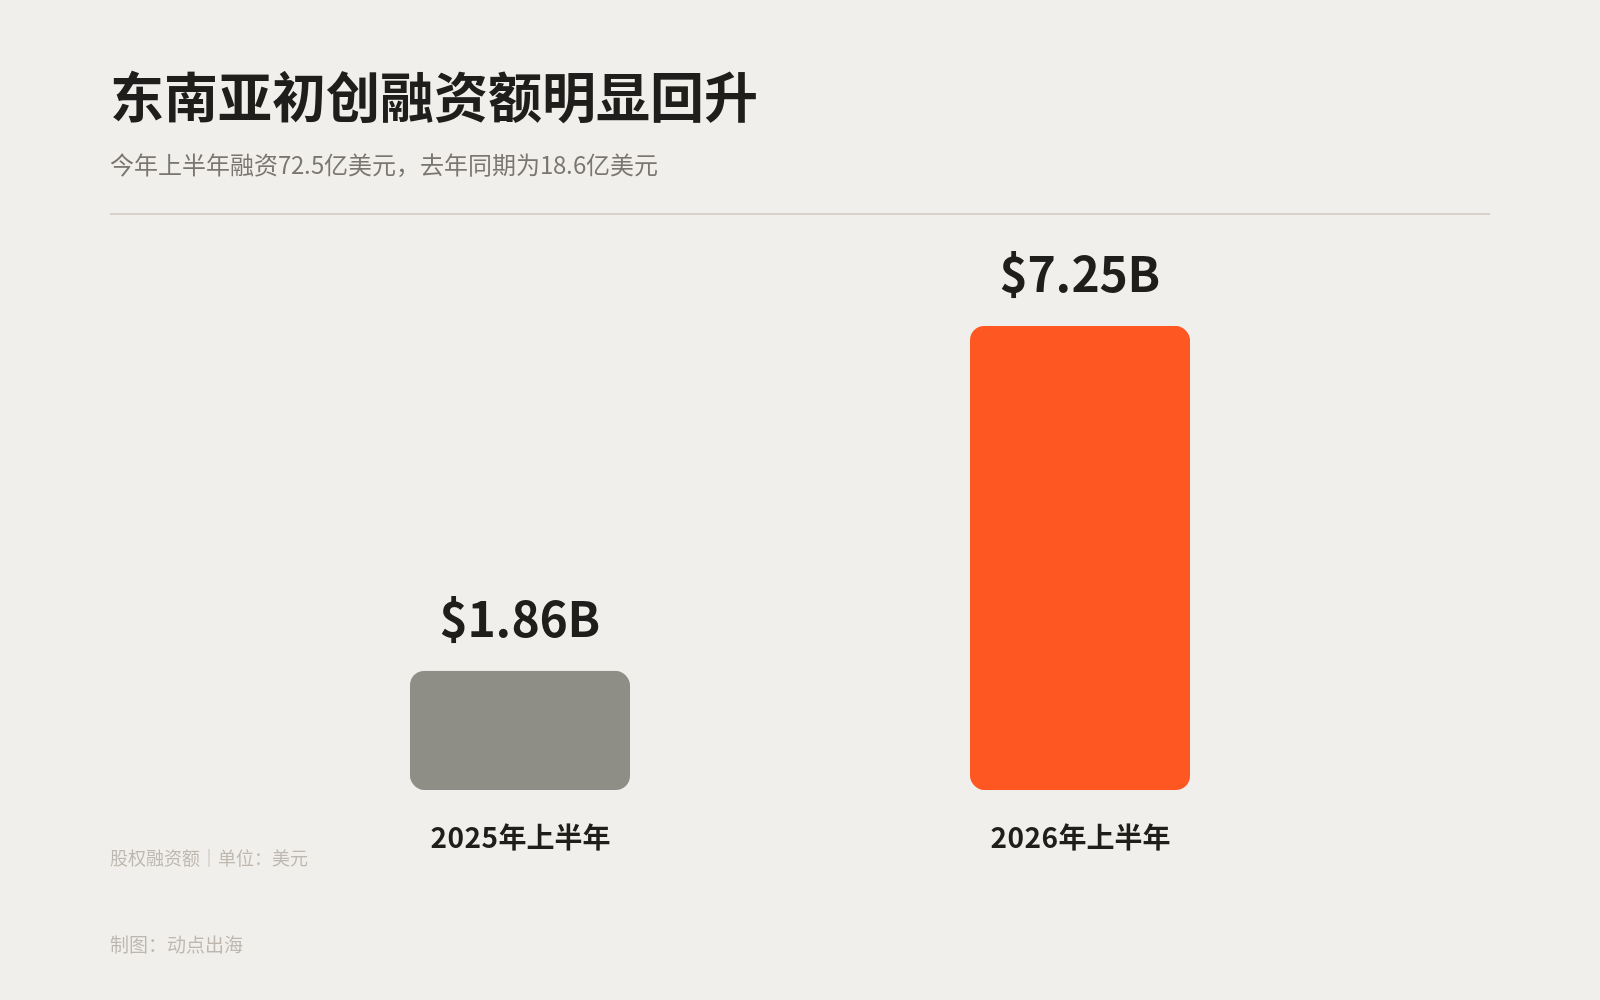
今年上半年,东南亚初创公司共获得72.5亿美元股权融资,较去年同期的18.6亿美元增长近300%。
与此同时,区域内共完成217笔股权融资交易,同比减少5%,降至2018年以来最低水平。
根据Kickstart Ventures与DealStreetAsia近期联合发布的一份报告显示,在融资金额快速回升的同时,交易数量仍在减少,资金也更多流向少数规模较大的项目。
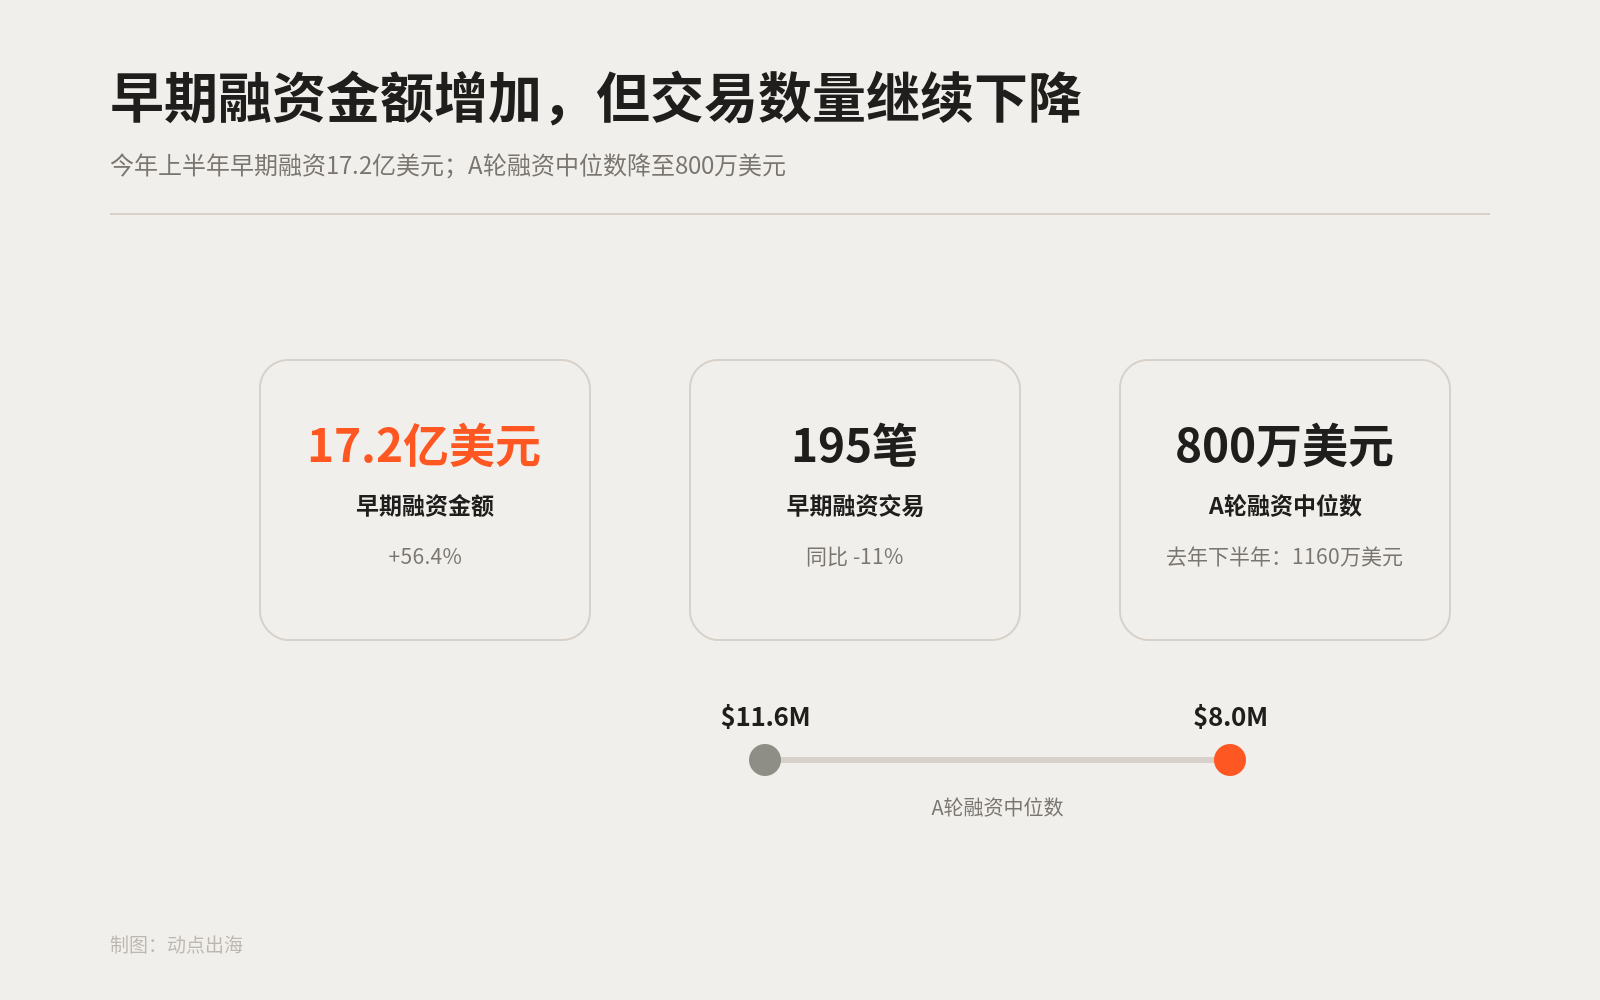
从融资阶段来看,早期融资金额达到17.2亿美元,同比增长56.4%,但交易数量下降11%至195笔。A轮融资中位数也从去年下半年的1160万美元降至800万美元。
后期融资规模则达到58.8亿美元,共完成23笔交易。其中,新加坡数据中心运营商DayOne完成45亿美元C轮融资,成为上半年区域内规模最大的一笔。
从行业分布来看,今年上半年的资金也更多流向AI和基础设施相关项目。报告提到,AI模型、算力基础设施和半导体成为资本较为集中的方向,DayOne的大额融资也进一步抬高了相关领域的融资规模。
从整体交易来看,上半年规模最大的五轮融资合计占区域融资总额的75.5%。大额交易重新出现,也明显抬高了今年上半年的融资规模。
地区之间的差距更加明显。
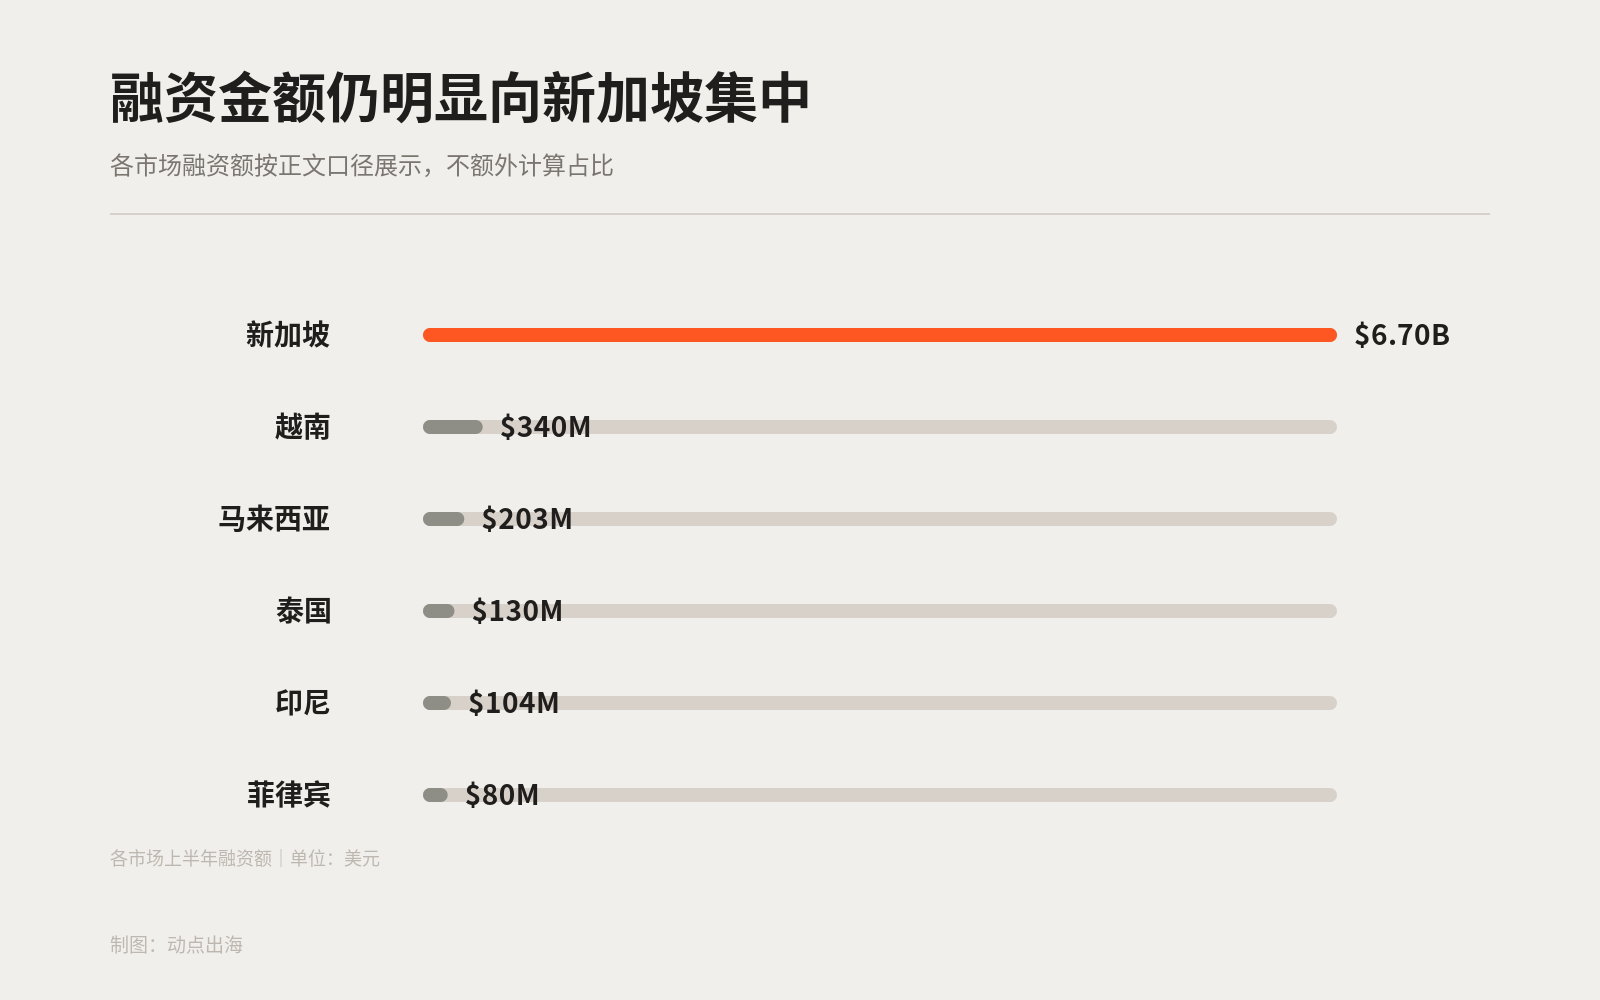
上半年,总部位于新加坡的公司共完成145笔股权融资,获得67亿美元资金,占东南亚融资总额的92%。无论融资金额还是交易数量,新加坡都明显领先于其他市场。
新加坡以外,越南以3.4亿美元融资额排在前列,共完成10笔交易。其中,Vinpearl一笔融资达到2.55亿美元,占越南上半年融资额的四分之三。
马来西亚同期完成27笔融资,数量仅次于新加坡,融资总额为2.03亿美元。相比之下,印尼完成17笔交易,融资1.04亿美元,但没有公司进入东南亚上半年融资规模最大的20笔交易。
泰国和菲律宾的融资规模分别为1.3亿美元和8000万美元。其中,Amity Solutions占泰国融资总额的77%,Salmon则贡献了菲律宾75%的融资额。
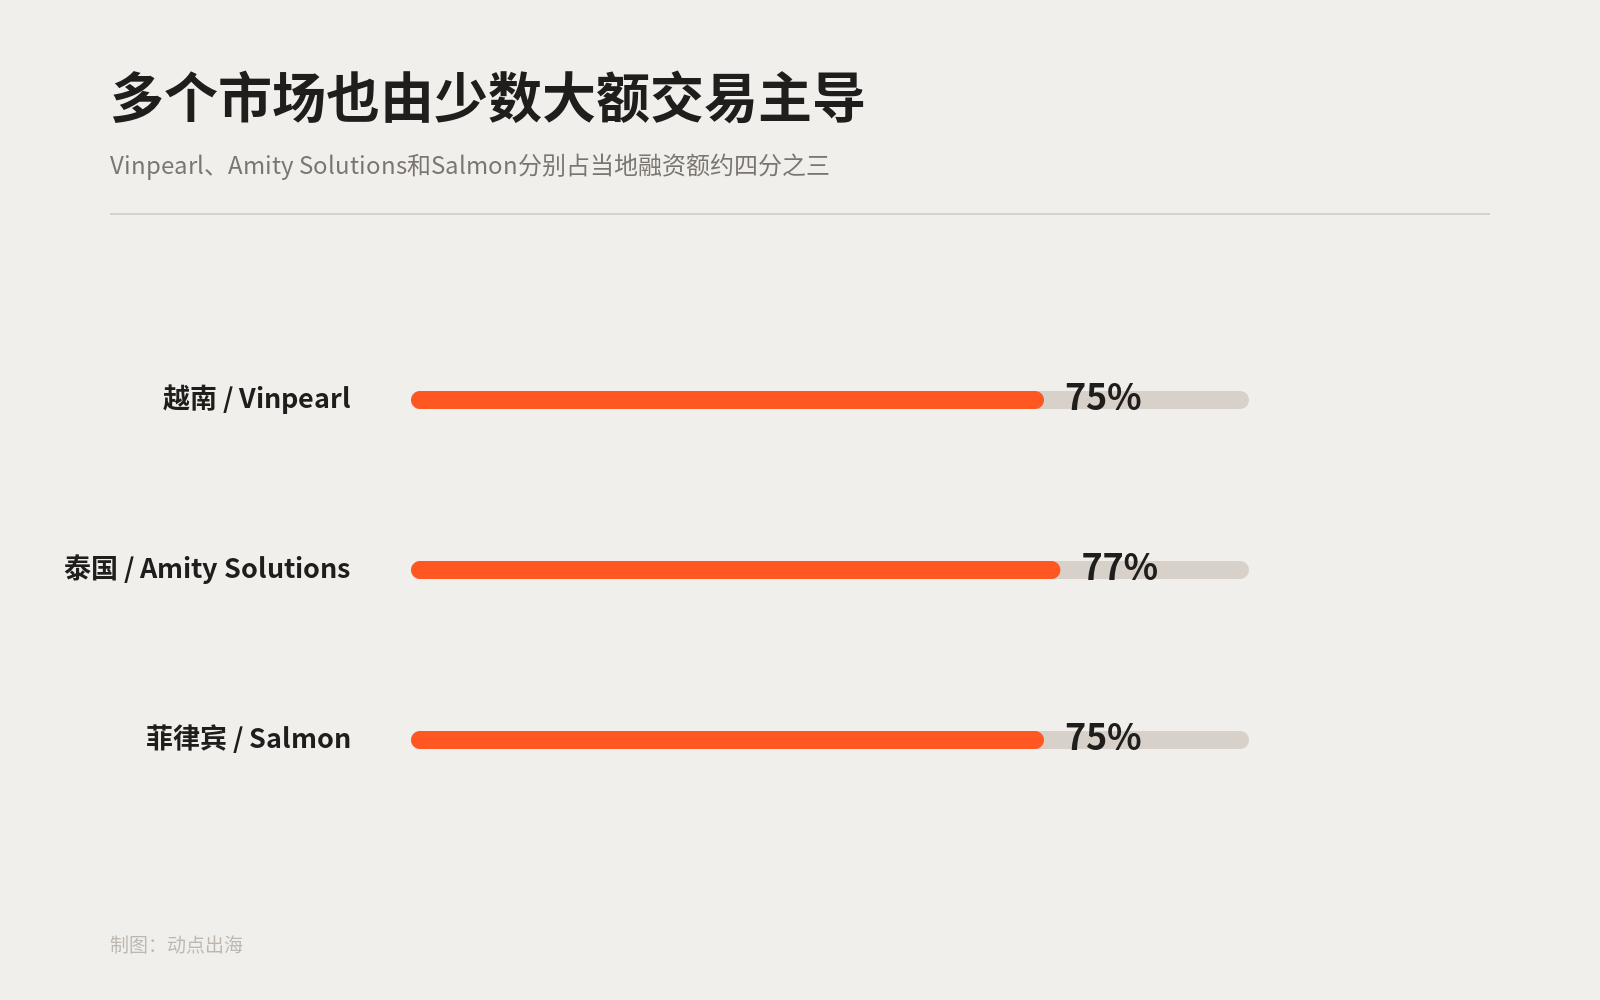
除了新加坡之外,多个市场的融资规模同样受到少数头部项目影响。不过,马来西亚的交易数量相对更多,并没有出现单笔融资占据当地绝大部分资金的情况。