今年上半年,东南亚六个主要汽车市场(印尼、马来西亚、菲律宾、新加坡、泰国和越南)共售出约176万辆汽车,同比增长11.1%。其中,电动汽车(包括纯电和混动车型)占比进一步升至32%。
PwC近期发布的一份报告显示,越南、印尼和泰国成为上半年区域汽车市场增长的主要来源,但各国电动汽车渗透率已经拉开明显差距。新加坡达到86%,泰国升至53%,马来西亚和菲律宾则均为13%。
从整体销量来看,越南上半年汽车销量同比增长31.1%,增速在六个市场中最高,印尼和泰国分别增长15.9%和15.1%。
与此同时,六个市场共售出约55.7万辆电动汽车。其中,泰国的变化最为明显。
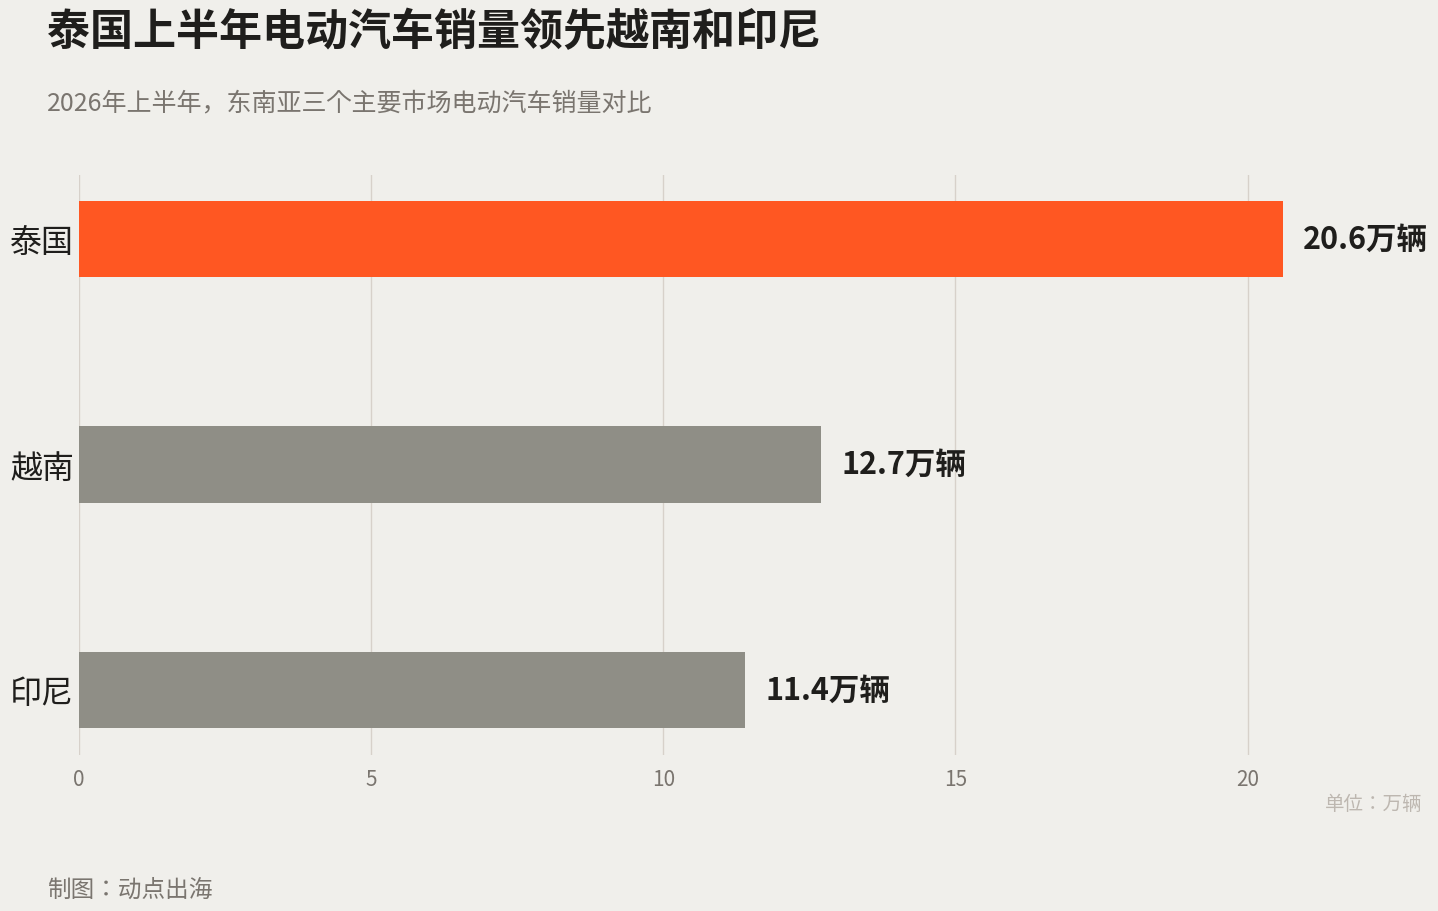
上半年,泰国共售出20.6万辆电动汽车,同比增长47%,销量超过越南的12.7万辆和印尼的11.4万辆。电动汽车在泰国汽车市场中的渗透率也从2024年上半年的32%升至今年同期的53%,其中纯电车型销量同比增长约84%。
越南则是整体汽车市场增长最快的国家。上半年当地汽车销量同比增长31.1%,电动汽车销量达到12.7万辆。混动车型销量同比增长83%,进口汽车需求也增长23%。
相比泰国和越南,新加坡的汽车市场规模更小,但电动汽车渗透率已经明显领先。今年上半年,电动汽车占当地汽车销量的86%,在六个市场中最高。
另一端,马来西亚和菲律宾的电动汽车渗透率均只有13%。即便区域平均水平已经升至32%,不同市场的普及程度仍存在明显差距。
市场结构的另一项变化来自中国汽车品牌。
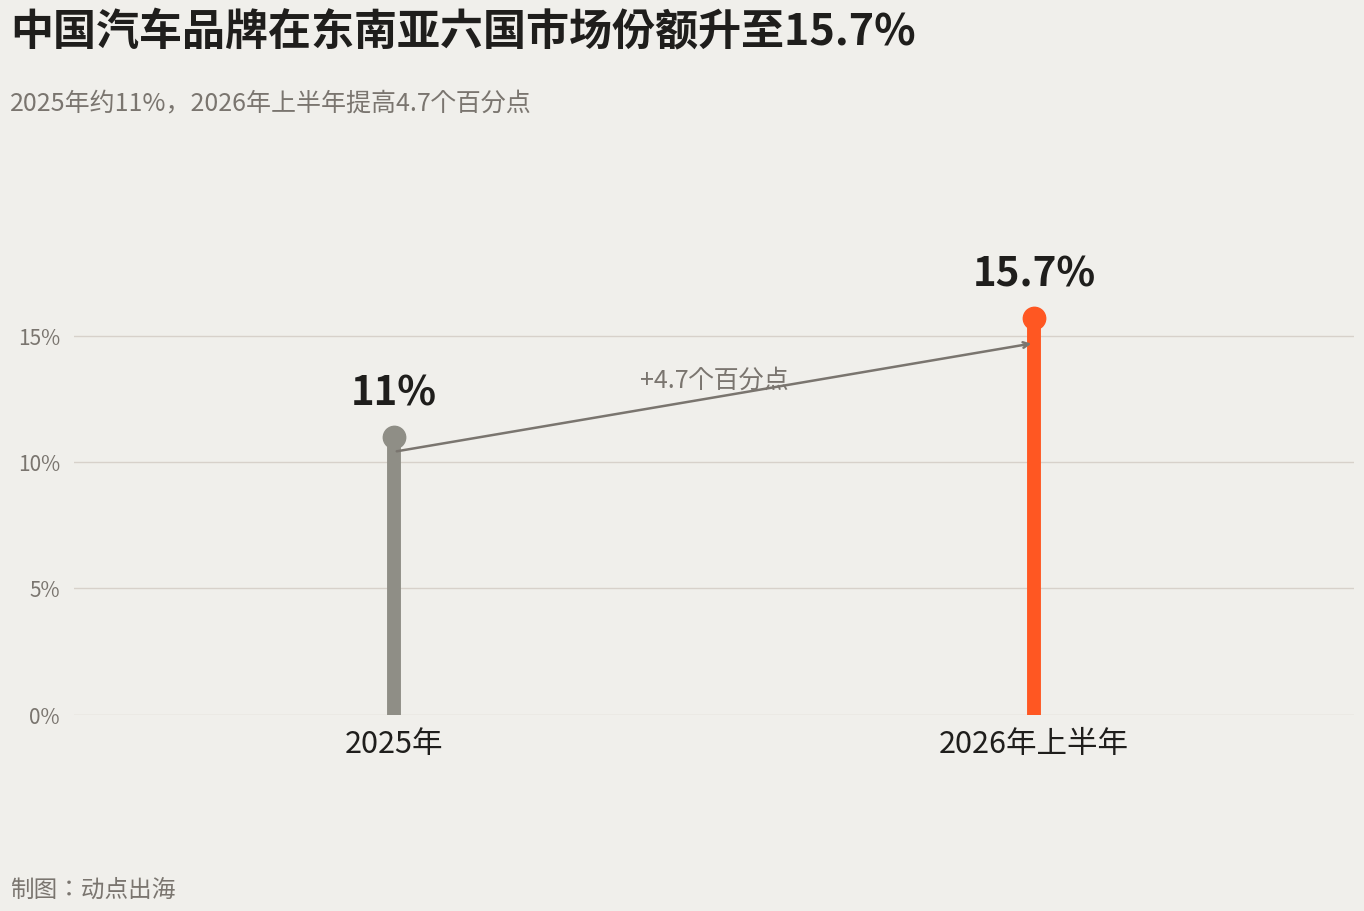
今年上半年,中国车企在东南亚六国的整体市场份额升至15.7%,而2025年这一数字约为11%。随着市场份额扩大,中国车企在当地的竞争也开始从进口销售进一步转向生产和供应链本地化。
泰国是这一变化较为集中的市场之一。2025年5月,长安汽车位于罗勇府的工厂正式投产,这是其首个海外完整新能源车生产基地,初期年产能为10万辆。按照公司的规划,当年本地零部件采购比例将达到68%,并在2028年进一步提高至80%。到今年6月,该工厂累计产量已经达到2万辆。
根据泰国投资促进委员会(BOI)此前披露的信息,比亚迪、长城汽车、MG(上汽名爵)和广汽埃安等车企也在继续扩大泰国本地生产和供应链布局。目前,当地电动车厂商的平均本地化率约为40%至60%。其中,比亚迪已经与35家泰国供应商建立合作,并登记使用415项本地零部件。
这些投入也让泰国汽车市场的竞争从车型和价格进一步延伸到制造端,零部件采购和本地供应链开始成为车企扩大区域布局的另一项投入重点。
展望未来,PwC预计,到2030年,东南亚六国轻型汽车产量将接近600万辆。随着电动汽车渗透率继续提高,各国围绕汽车产业的竞争也将进一步延伸至电池、汽车电子、软件、先进工程和本地供应链等环节。