对电商平台而言,拥有用户,并不等于能够获得用户的每一笔订单。
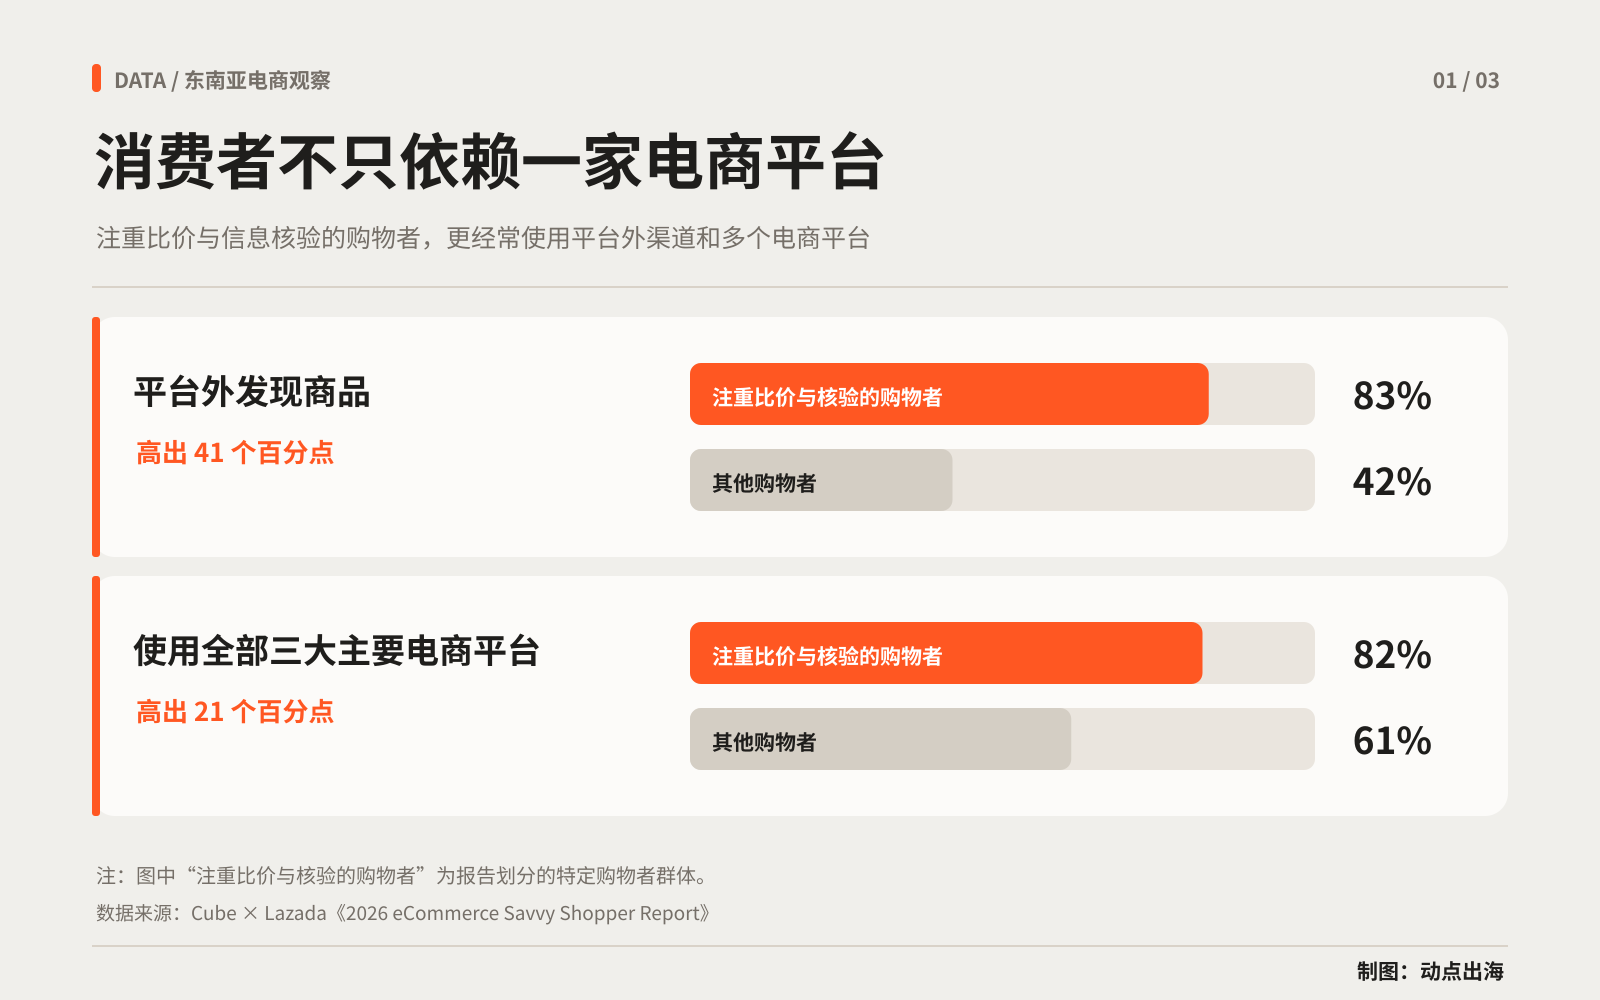
Cube与Lazada联合开展的消费者调查发现,在更注重比价和商品信息核验的购物者中,83%经常通过电商平台之外的渠道发现商品,而其他购物者中这一比例为42%。与此同时,82%的这类消费者会同时使用全部三大主要电商平台,高于其他购物者的61%。
调查还发现,91%的这类购物者会通过平台外渠道核验商品及卖家信息,86%会参考平台外的信息作出购买决定。搜索引擎、社交媒体和其他数字工具,正在参与消费者的购物决策。
一项针对泰国Z世代消费者的调查提供了更具体的例子。66.9%的受访者会在购物前观看TikTok等社交媒体上的视频评价,21.9%会通过Google搜索查看评价,另有41.3%使用AI工具比较商品信息。
短视频不仅能够吸引消费者注意,也承担着商品评价和信息传播的功能。不过,消费者在哪里了解商品,与最终在哪里购买,仍然可能是两回事。
市场研究机构Blackbox Research针对新加坡服装消费的调查发现,48%的受访者通过社交媒体发现商品后,通常会选择其他渠道购买,另有37%主要在社交媒体浏览商品,很少直接下单。
从最近一次服装购买的渠道来看,44%的受访者选择实体门店,30%通过电商平台购买,17%使用品牌官网或App,直接通过TikTok Shop、Instagram Shop等社交电商渠道完成购买的比例仅为8%。
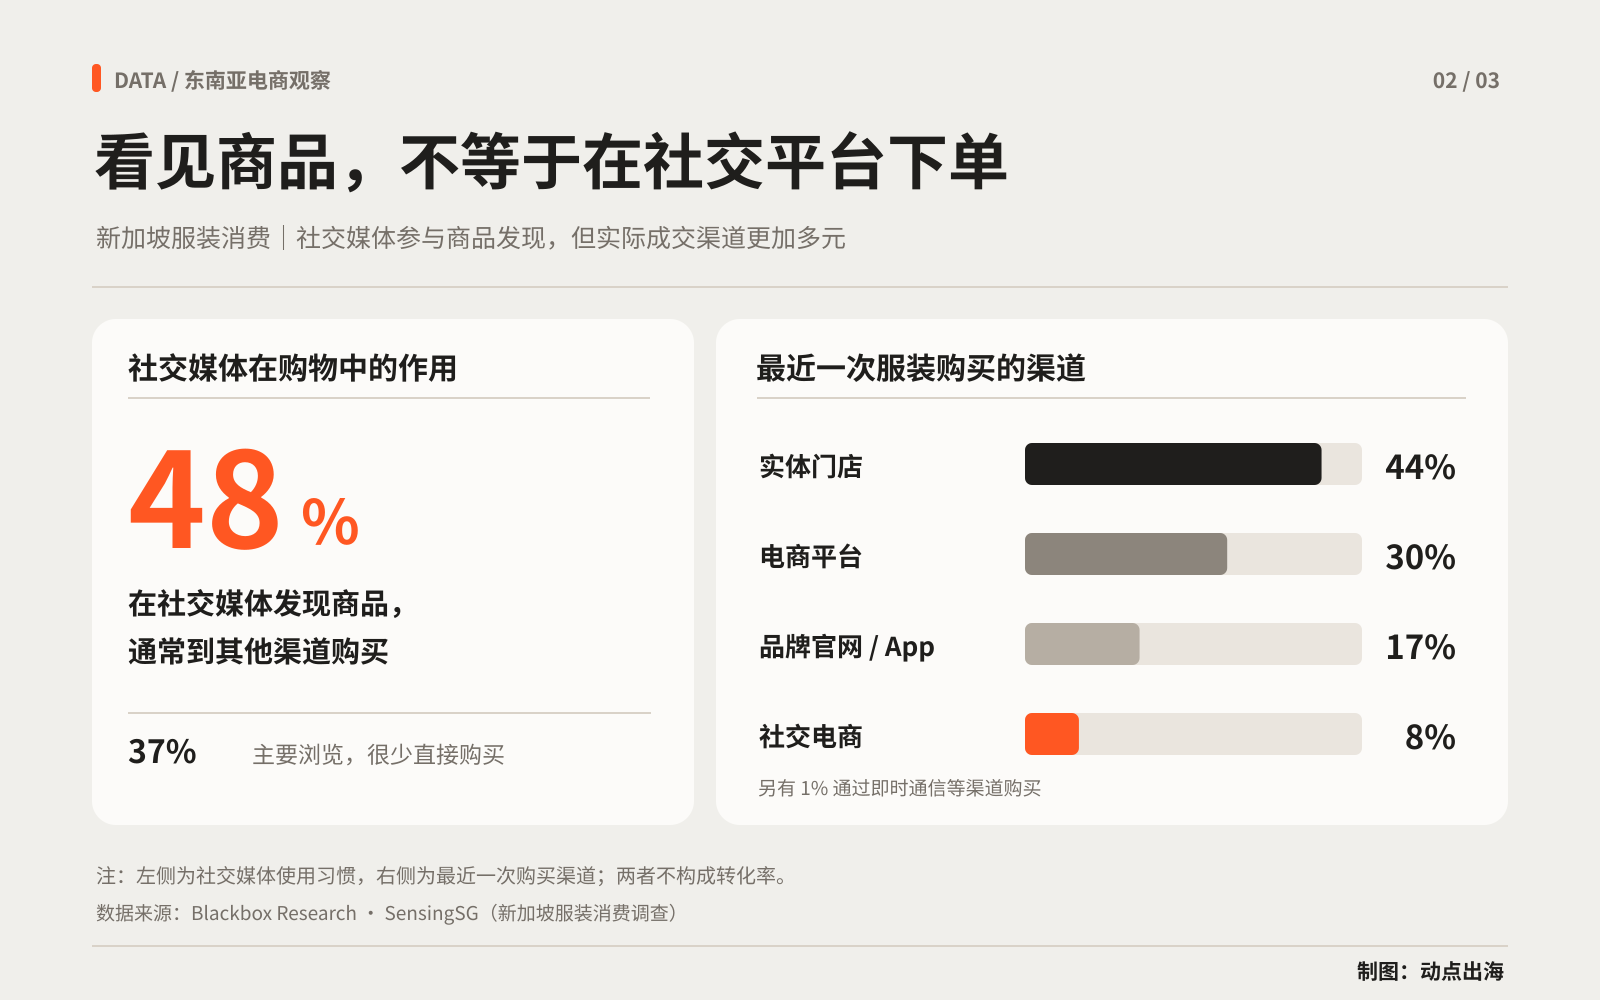
这意味着,至少在新加坡服装消费场景中,社交媒体带来的商品曝光,并不一定直接转化为社交电商的订单。消费者可能被短视频中的商品吸引,却最终选择更熟悉、价格更合适或购买更方便的渠道。
这些调查从不同角度呈现出消费者购物过程中的一个特点:对于注重比价和信息核验的群体而言,商品发现、信息比较和最终成交可以分布在不同渠道。单一电商平台未必能够覆盖他们的全部购物需求。
消费者可以跨渠道完成购物,而在持续增长的东南亚电商市场中,各大平台也在争夺他们的订单。
墨腾创投(Momentum Works)指出,2025年东南亚六国平台电商GMV达到1576亿美元,同比增长22.8%。其中,Shopee、TikTok Shop(含Tokopedia)和Lazada三大平台合计占据约98.8%的平台电商GMV。
尽管市场交易高度集中于少数大型平台,但三者之间的竞争格局正在调整。
Cube的市场追踪数据显示,2026年上半年,在Shopee、TikTok Shop和Lazada三大平台的合计GMV中,Shopee占比55%,低于去年同期的61%;TikTok Shop则从27%升至39%,Lazada从12%下降至6%。
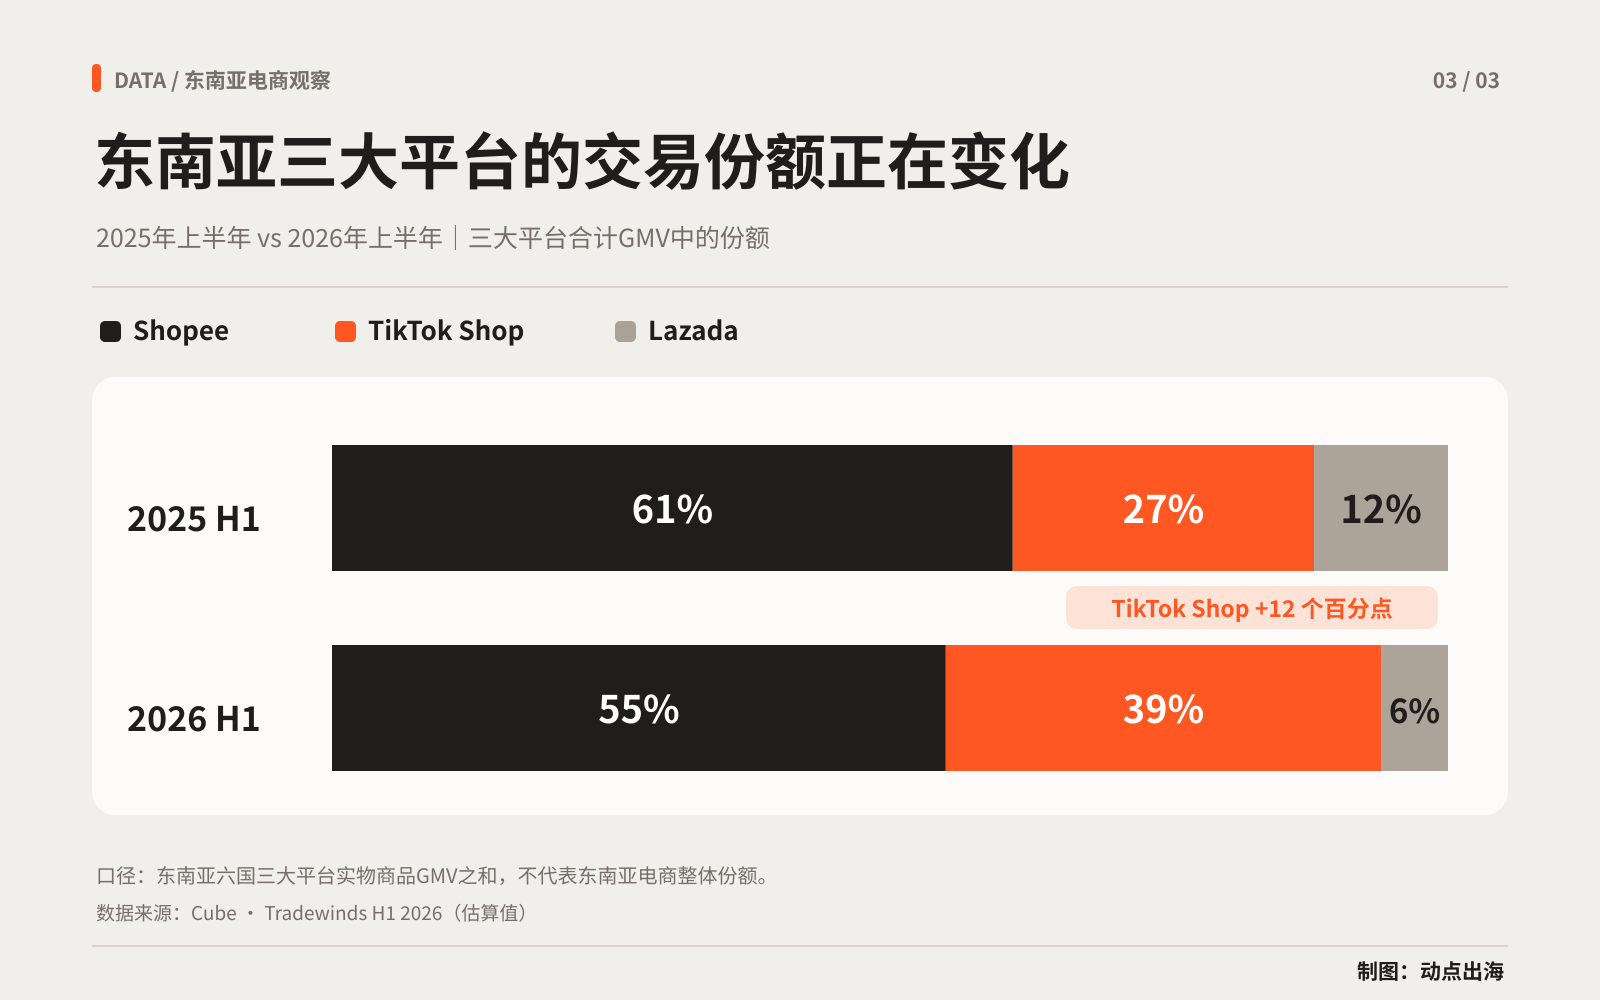
不过,Shopee的份额下降并不意味着其交易规模正在收缩。今年上半年,Shopee在东南亚六国的GMV达到539亿美元,同比增长24%;TikTok Shop则达到378亿美元,同比增长93%。两家平台分别较去年同期增加约104亿美元和182亿美元。
Shopee仍然保持明显的规模优势,但TikTok Shop获得了更大的交易增量,两者之间的差距正在缩小。
相比之下,Lazada面临着不同的处境。Cube此前的统计显示,2025年Lazada在东南亚六国的GMV同比下降28%,在三大平台合计GMV中的份额从2024年的16%降至9%。这表明Lazada不仅面临竞争对手增长更快的压力,自身交易规模也出现了收缩。
平台交易份额的变化,还伴随着内容电商的持续扩张。
墨腾创投在另一份报告中指出,2026年上半年,东南亚内容电商GMV达到338亿美元,占区域平台电商GMV的37%,高于2024年的20%。报告预计,今年全年内容电商GMV有望达到779亿美元。
短视频、直播及内容驱动的联盟营销正在承担越来越多的交易功能。对于TikTok Shop而言,内容既是吸引消费者的入口,也可以直接促成购买,这使其能够参与争夺传统电商平台的交易份额。
然而,内容电商的快速增长,并不意味着消费者都会在发现商品的平台完成购买。
东南亚电商的交易高度集中于少数头部平台,但消费者仍然可以在不同渠道之间寻找商品、比较价格,并决定最终在哪里购买。平台需要争取更多用户,也需要争取同一名消费者一次又一次的购买选择。消费者经常使用哪个平台,与下一笔订单最终落在哪里,并不总是一回事。