在印尼语中,Bukalapak的意思是“开设摊位”。
2010年成立时,这家公司的目标很简单:让印尼的小商户也能在互联网上做生意。
此后十多年,Bukalapak从一个小型电商网站,逐渐成长为印尼最知名的互联网企业之一。2021年,公司登陆印尼证券交易所,募集约15亿美元,创下当时印尼规模最大的IPO纪录。
然而,这家依靠电商崛起的公司,却在2025年初停止销售服装、电子产品等实物商品,将业务重心转向游戏和其他数字服务。今年上半年,游戏业务已经贡献集团近九成的收入。
所以,Bukalapak为什么会走到这一步?
一家为小商户而生的电商平台
Bukalapak的诞生,与创始人Achmad Zaky的一次返乡经历有关。
从万隆理工学院毕业后,Zaky曾回到位于印尼中爪哇省的家乡Sragen。他发现,当地不少小商户已经经营了十几年,生意却始终局限在周边社区,很难接触到更多消费者。彼时,互联网正在印尼兴起,但对于这些传统商户而言,开设一家网店仍然不是一件容易的事。
计算机专业出身的Zaky由此萌生了开发电商网站的想法,希望让小商户能够自行发布商品、管理交易。他与Nugroho Herucahyono、Fajrin Rasyid共同创办了Bukalapak。三人最初在一间出租屋里工作,甚至只花费约8万印尼盾注册网站域名。
然而,让小商户相信互联网,比搭建网站困难得多。
当时,印尼消费者更习惯在线下店铺、论坛和社交社区中交易。商户担心商品卖不出去,消费者则担心支付安全和商品质量。缺少资金与品牌知名度的Bukalapak,也很难在初期吸引足够多的买卖双方。
帮助平台打开局面的,是一群自行车爱好者。当时固定齿轮自行车在印尼年轻人中流行,骑行爱好者需要购买改装零件和二手商品,但卖家分散在不同网络社区。Bukalapak主动邀请这些商户入驻,将零散交易集中到同一个网站上。随着自行车社区形成口碑,平台获得了第一批活跃用户,并向更多日常商品品类扩展。
不过,Bukalapak后来建立的差异化优势,并不只来自线上商户。
在印尼,遍布街头和居民区的家庭杂货店通常被称为Warung。这些小店承担着社区居民购买日用品、手机充值和缴纳账单等日常需求,却普遍缺乏数字化经营工具。
Bukalapak推出的Mitra Bukalapak,将这些传统小店纳入数字交易体系。商户不仅可以通过平台采购商品,还能为附近居民提供手机充值、缴纳水电费、购买数字兑换券等服务。原本只经营日常零售的小店,逐渐成为连接居民与数字服务的线下网点。
这种模式让Bukalapak不必完全依赖线上消费者,也能够通过印尼原有的零售网络扩大业务覆盖。
根据微软与Bukalapak达成战略合作时公布的数据,平台当时已经拥有超过600万线上卖家、600万Mitra合作商户,以及约1亿用户。
此后,庞大的商户网络和印尼互联网经济的增长前景,吸引了多家大型投资机构支持。Bukalapak成为当地早期独角兽企业之一,并于2021年登陆印尼证券交易所。
上市首日,公司股价从850印尼盾的发行价上涨至1060印尼盾,对应市值约60亿美元。当时,它也成为印尼第一家登陆当地证券市场的本土科技独角兽。
只是,资本市场对Bukalapak的期待,很快就要面对越来越激烈的电商竞争。
当“开设摊位”不再是一门好生意
印尼是东南亚最大的电商市场,但市场规模的增长,并不意味着每一家平台都能获得同样的机会。
Bukalapak上市前后,Shopee、Tokopedia和Lazada已经建立了庞大的商户和消费者网络。随着竞争加剧,平台需要持续提供价格补贴、优惠券和低运费,并投入资源完善物流、支付和广告服务。谁能以更低的成本获取流量、完成交易并留住用户,逐渐成为竞争的关键。
随后,TikTok Shop的进入进一步改变了市场格局。消费者可以在观看短视频和直播时直接购买商品,内容开始成为重要的交易入口。而在TikTok完成对Tokopedia多数股权的收购后,也将内容流量与后者的商户资源结合起来。
根据DataBoks援引的Momentum Works研究数据,2024年Shopee占印尼平台电商GMV的46%,Tokopedia占23%,TikTok Shop占11%。三者合计占据约八成市场份额。
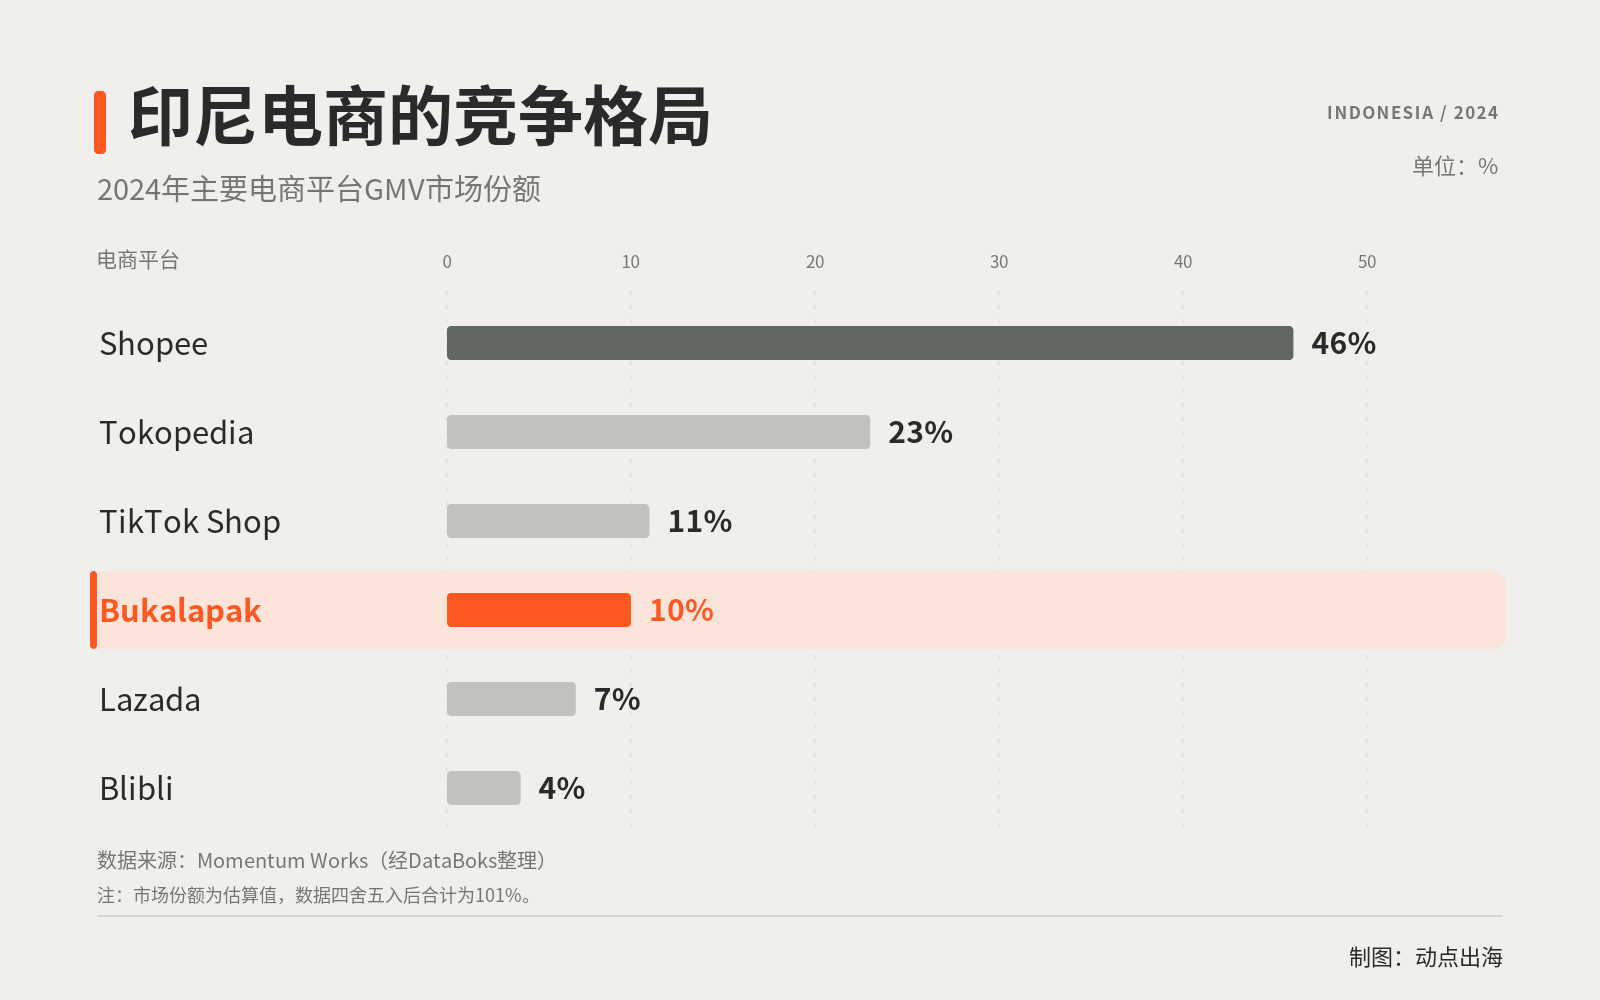
对于Bukalapak而言,早期建立的中小商户网络已经不足以支撑它与头部平台正面竞争。
更现实的问题在于成本。实物电商需要持续投入广告和营销补贴,交易履约还涉及仓储、配送、退换货和售后服务。当交易规模难以追上竞争对手时,这些成本便更难通过收入增长来消化。
相比之下,Bukalapak已经涉足的数字商品业务具有不同的成本结构。手机充值、数字兑换券、游戏道具等产品大多能够在线完成交付,不需要传统实物电商的仓储和物流体系,还可以利用公司已有的支付及数字交易能力。虽然这类业务同样存在流量获取、支付处理和商品采购等成本,但对实物履约网络的依赖明显更低。
两类业务的经营表现逐渐分化。实物商品交易持续萎缩,数字服务则在集团收入中占据越来越重要的位置。
2025年初,Bukalapak宣布停止在旗下主要商城销售实物商品,将经营重点转向数字产品及服务。
按照公司当时披露的数据,实物商品销售对集团收入的贡献已经不足3%。继续维持这项业务,需要承担的运营成本与收入贡献越来越不匹配。
对于一家从帮助小商户网上卖货起家,并以电商业务登陆资本市场的企业而言,这仍是一次重大的经营转折。
宣布调整业务时,Bukalapak股价一度跌至117印尼盾,与850印尼盾的IPO发行价相比,累计跌幅超过86%。这一跌幅并非由退出实物电商的决定单独造成,但曾经支撑其上市估值的电商增长预期,已经难以维系。
游戏,成了Bukalapak的新生意
事实上,早在完成IPO之前,Bukalapak就已经开始进入游戏数字商品市场,其中一项重要投资,便是收购印尼游戏交易平台itemku。
itemku于2014年成立,最初帮助玩家比较游戏道具和数字商品价格,后来发展为虚拟商品交易平台,提供游戏道具、账号、皮肤、兑换码及充值等服务。
这项业务与Bukalapak此前积累的数字服务经验存在联系。早在运营Mitra网络时,公司就已涉足手机充值、缴费和数字兑换券等业务。游戏交易同样依赖线上支付、数字商品供应与交易服务,为原有能力提供了新的应用场景。
除了itemku,Bukalapak还发展了Lapakgaming等游戏充值平台,并通过Multi Realm Games(MRG)整合相关业务。其中,itemku更接近连接买卖双方的虚拟商品交易市场,Lapakgaming则主要提供《Mobile Legends》《Valorant》等游戏的充值及数字娱乐消费服务。
随着业务规模扩大,Bukalapak开始将这些服务推向海外。
印尼是东南亚重要的移动游戏市场,而《Mobile Legends》等游戏在马来西亚、菲律宾和泰国也拥有大量玩家。相比实物电商,游戏充值平台无需首先建设仓储和配送网络,但仍需要接入本地支付渠道、提供当地货币结算,并维持稳定的数字商品供应。
Bukalapak通过Joytify等品牌拓展国际业务。据印尼媒体Katadata报道,其游戏服务已进入多个东南亚市场,并继续向欧洲和美洲扩展。在马来西亚,原有Lapakgaming业务也更名为Joytify,提供游戏充值、数字兑换券及本地化支付服务。
游戏业务的扩张,已经反映在Bukalapak的收入结构中。
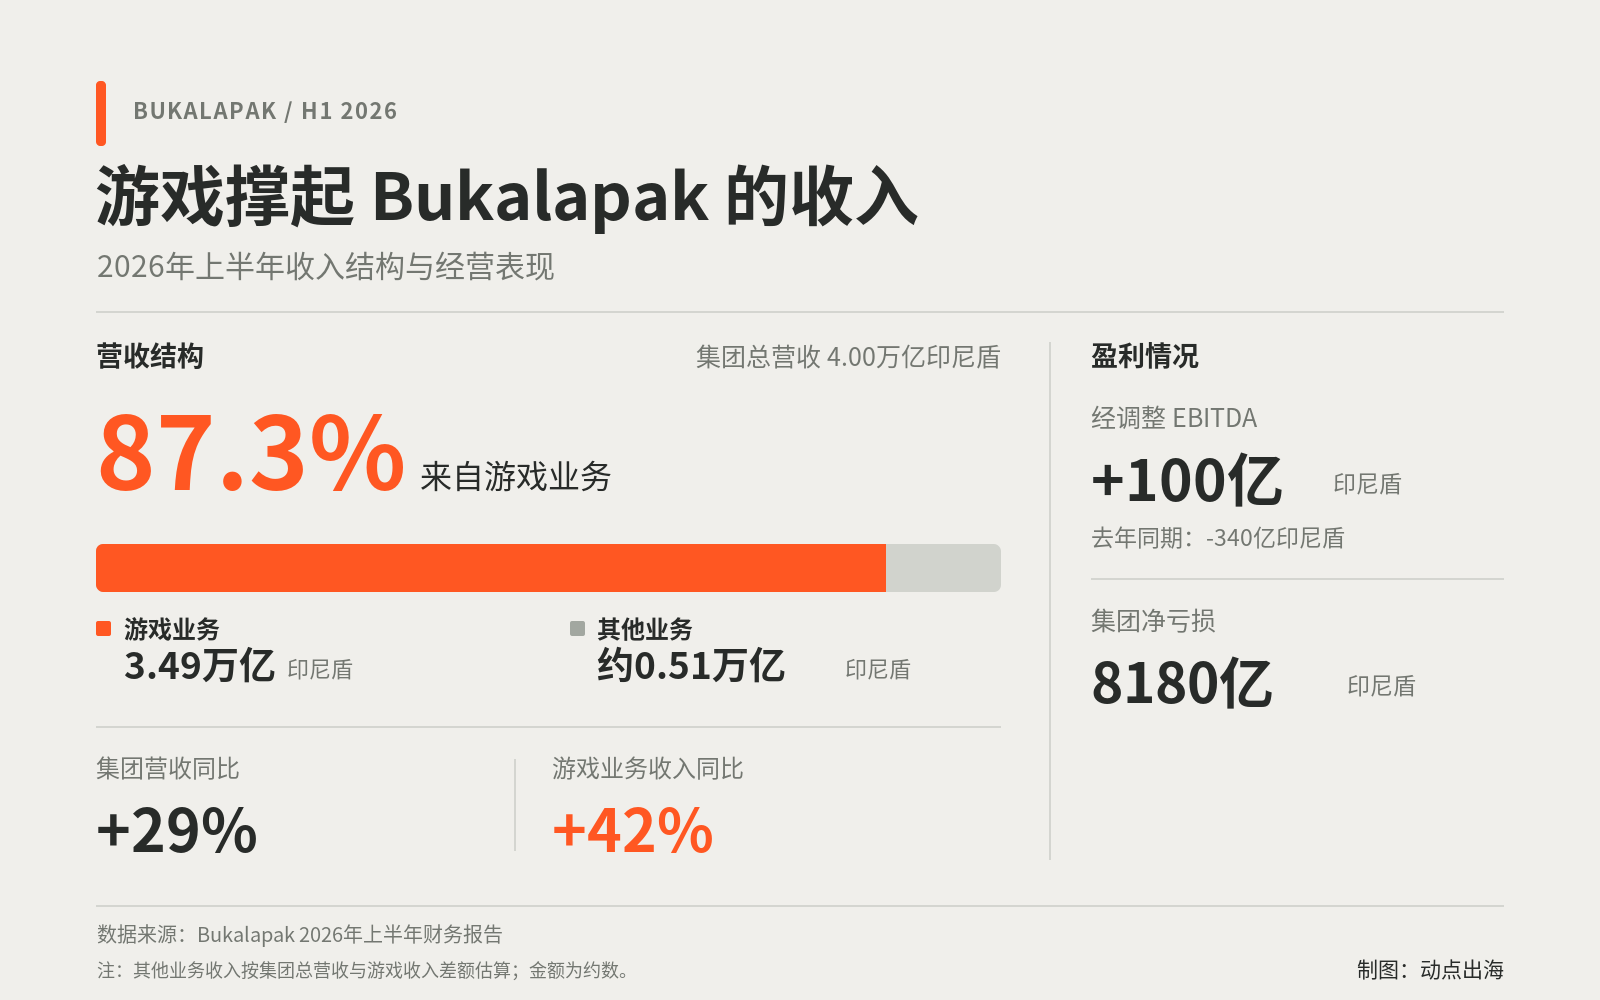 根据公司披露的2026年上半年财务报告,Bukalapak实现约4万亿印尼盾营收,同比增长29%。其中,游戏业务贡献约3.49万亿印尼盾,同比增长42%,占集团收入的87%以上。
同期,公司经调整EBITDA达到100亿印尼盾,而去年同期仍为亏损340亿印尼盾。不过,受投资资产估值损失等因素影响,集团仍录得约8180亿印尼盾净亏损。
游戏业务的增长,已经让Bukalapak摆脱了对原有实物电商的收入依赖。但从新业务的扩张,到集团整体财务状况的改善,两者之间仍存在距离。
结语
退出实物电商,意味着Bukalapak结束了与印尼头部电商平台的正面竞争。如今,游戏业务已经成为公司的主要收入来源,但这并不意味着转型已经取得成功。新的业务结构能否带来更稳定的盈利能力,海外扩张能否维持增长,仍需要时间检验。
从“开设摊位”起家,到转向游戏与数字服务,Bukalapak要证明的,已不再是能否把实物商品摆上互联网,而是能否在数字服务里,找到一个更稳定的“摊位”。