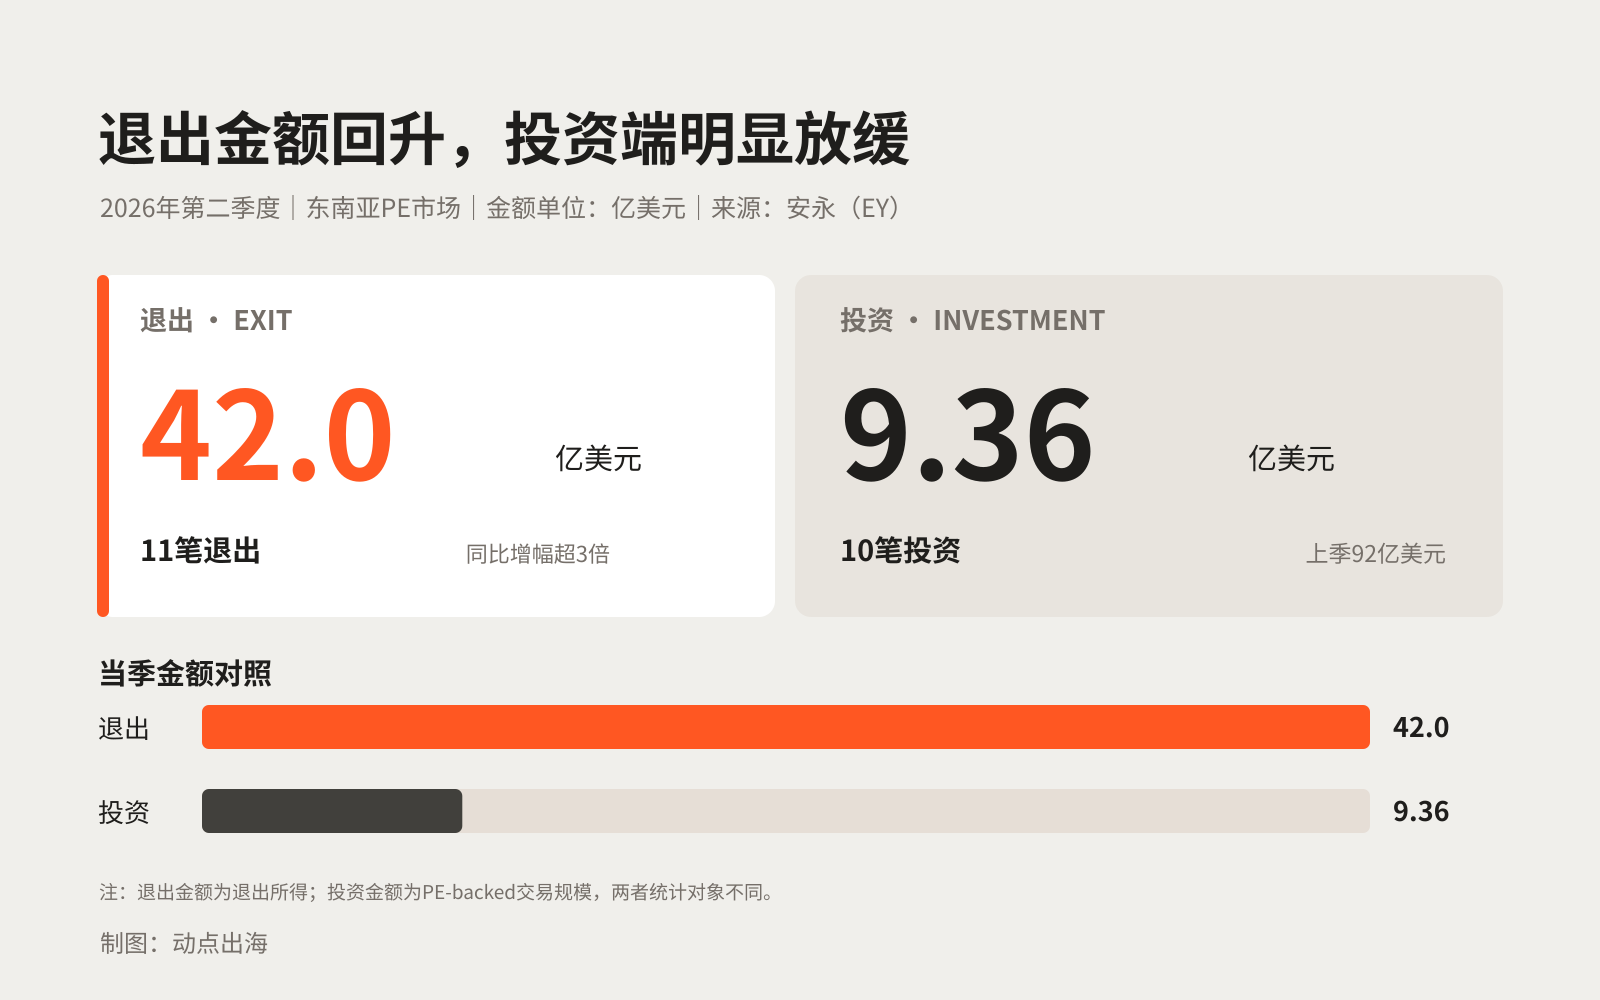
2026年第二季度,东南亚私募股权(PE)市场的退出活动明显回暖。根据安永近期发布的报告,当季11笔退出交易实现42亿美元退出金额,创2022年第一季度以来最高水平。
与此同时,PE投资活动仍然低迷,季度投资金额降至9.36亿美元。退出市场与投资市场的表现呈现分化。
- 市场恢复并不均衡:退出金额的反弹主要由大额交易驱动,新增投资尚未同步恢复。
- 资本供给持续调整:新增募资和待投资资本均有所收缩,资金配置更加谨慎。
- 退出路径出现变化:战略出售仍占重要地位,基金间收购及其他流动性安排获得更多关注。
退出回暖,但流动性压力并未完全缓解
根据德勤近期发布的东南亚PE市场报告,2025年区域PE退出数量减少,披露的退出金额则连续两年维持在约45亿美元。市场仍能完成较大规模的资产出售,但退出金额的稳定并未伴随交易数量扩大。
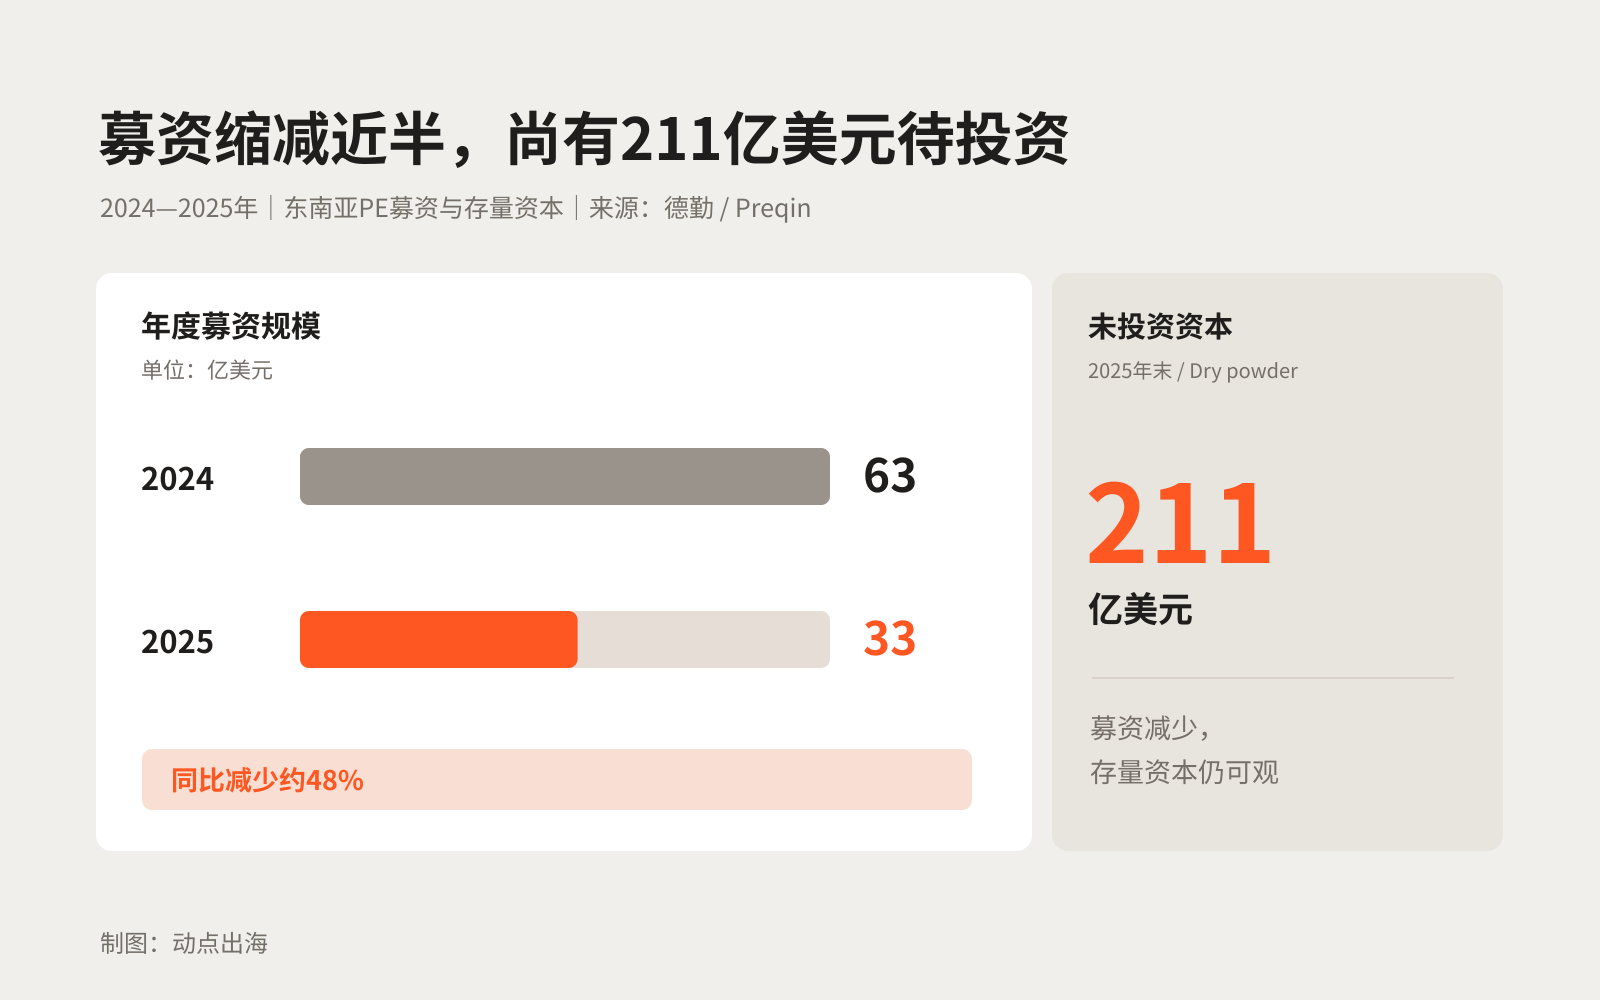
- 募资端:新增资本明显收缩,GP后续募资更加依赖既有基金的退出表现。
- 投资端:待投资资本虽然下降,但存量资金仍具规模,资产选择与定价成为资本部署的重要因素。
- LP端:实际现金分配和资金回收进度,对基金表现评价及后续出资决策的影响更加突出。
基金募资与投资组合退出紧密相连。已有资产顺利退出,既能向LP返还资金,也为GP展示可兑现的投资回报提供依据。在新增募资趋于谨慎的环境下,交易能否完成、资金何时回笼,正在影响下一轮资本募集和部署。
战略出售减少,基金间交易获得更多关注
2024年至2025年,东南亚PE退出交易的结构出现变化。战略出售仍是主要退出方式,但基金间收购在整体退出交易中的占比有所提高。
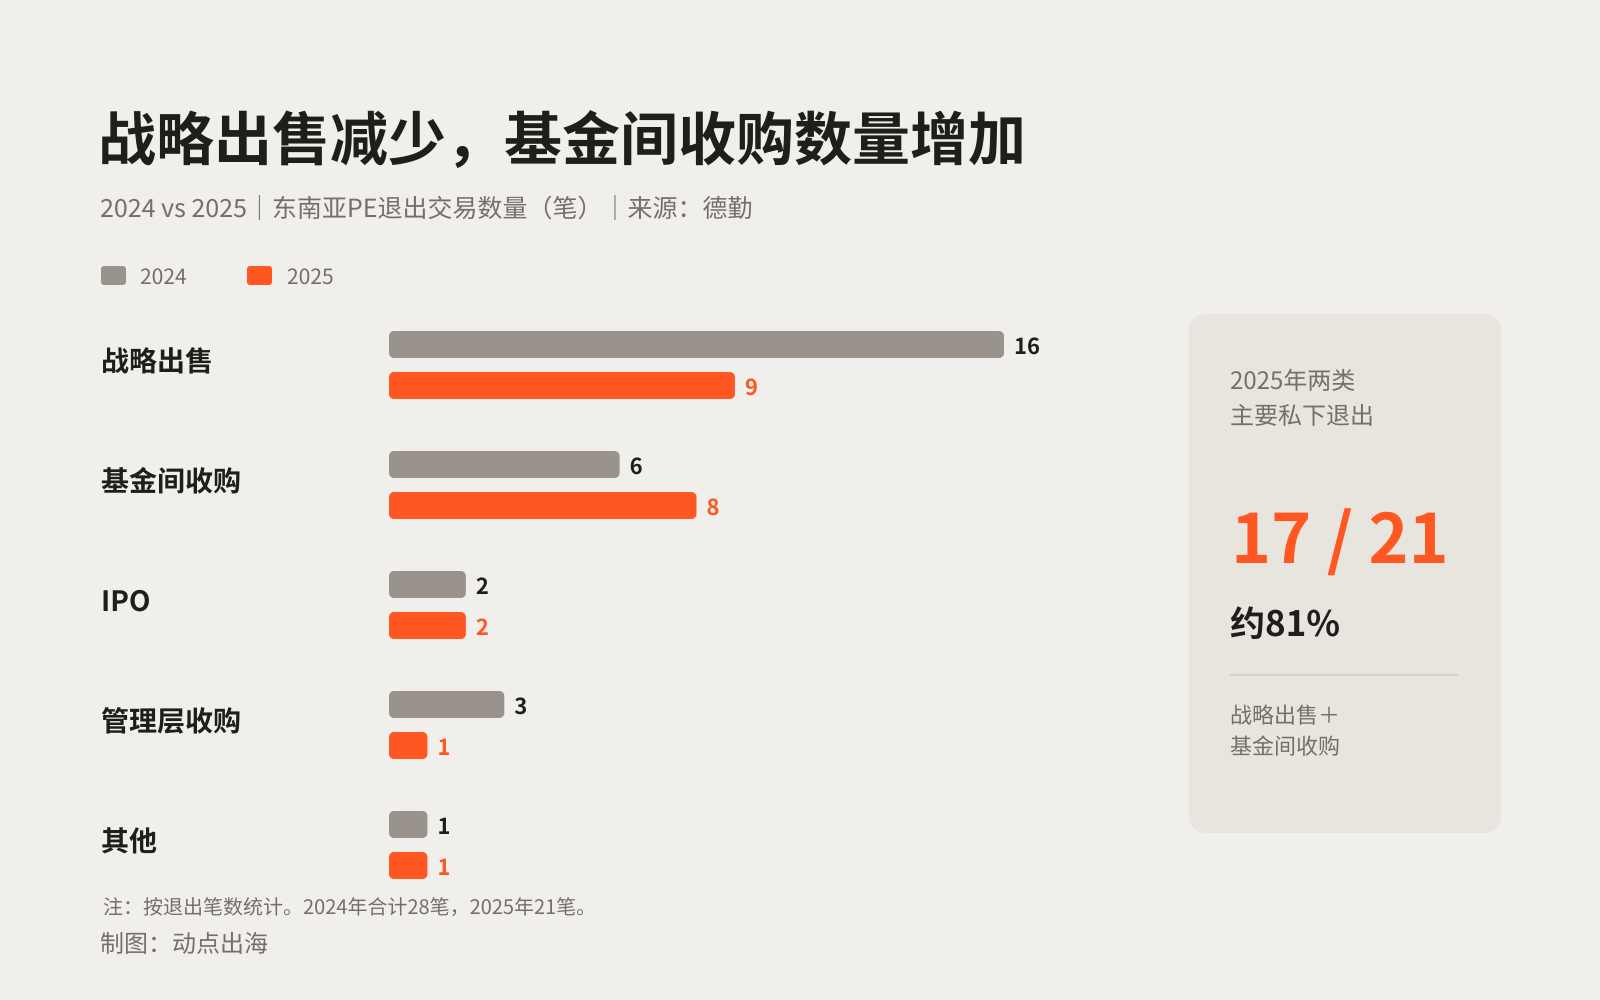
- 战略出售与基金间收购走势分化:前者交易数量下降,后者逆势增加,金融买家在退出市场中的相对重要性上升。
- IPO退出保持低位:私募市场内的股权转让仍然承担主要退出功能。
不同买家对成熟资产的关注点有所区别。产业买家看重业务协同与整合空间,例如Actis收购800 Super时,该企业在废弃物处理和公共清洁领域的市场地位,以及长期服务合同带来的收入稳定性,是重要的业务基础。金融投资者则可以在接手资产后继续推动经营改善和业务增长,并在新的持有周期内安排退出。
近期交易也显示,PE机构正在根据资产特征、潜在买方及基金持有期限,采用不同的退出安排。
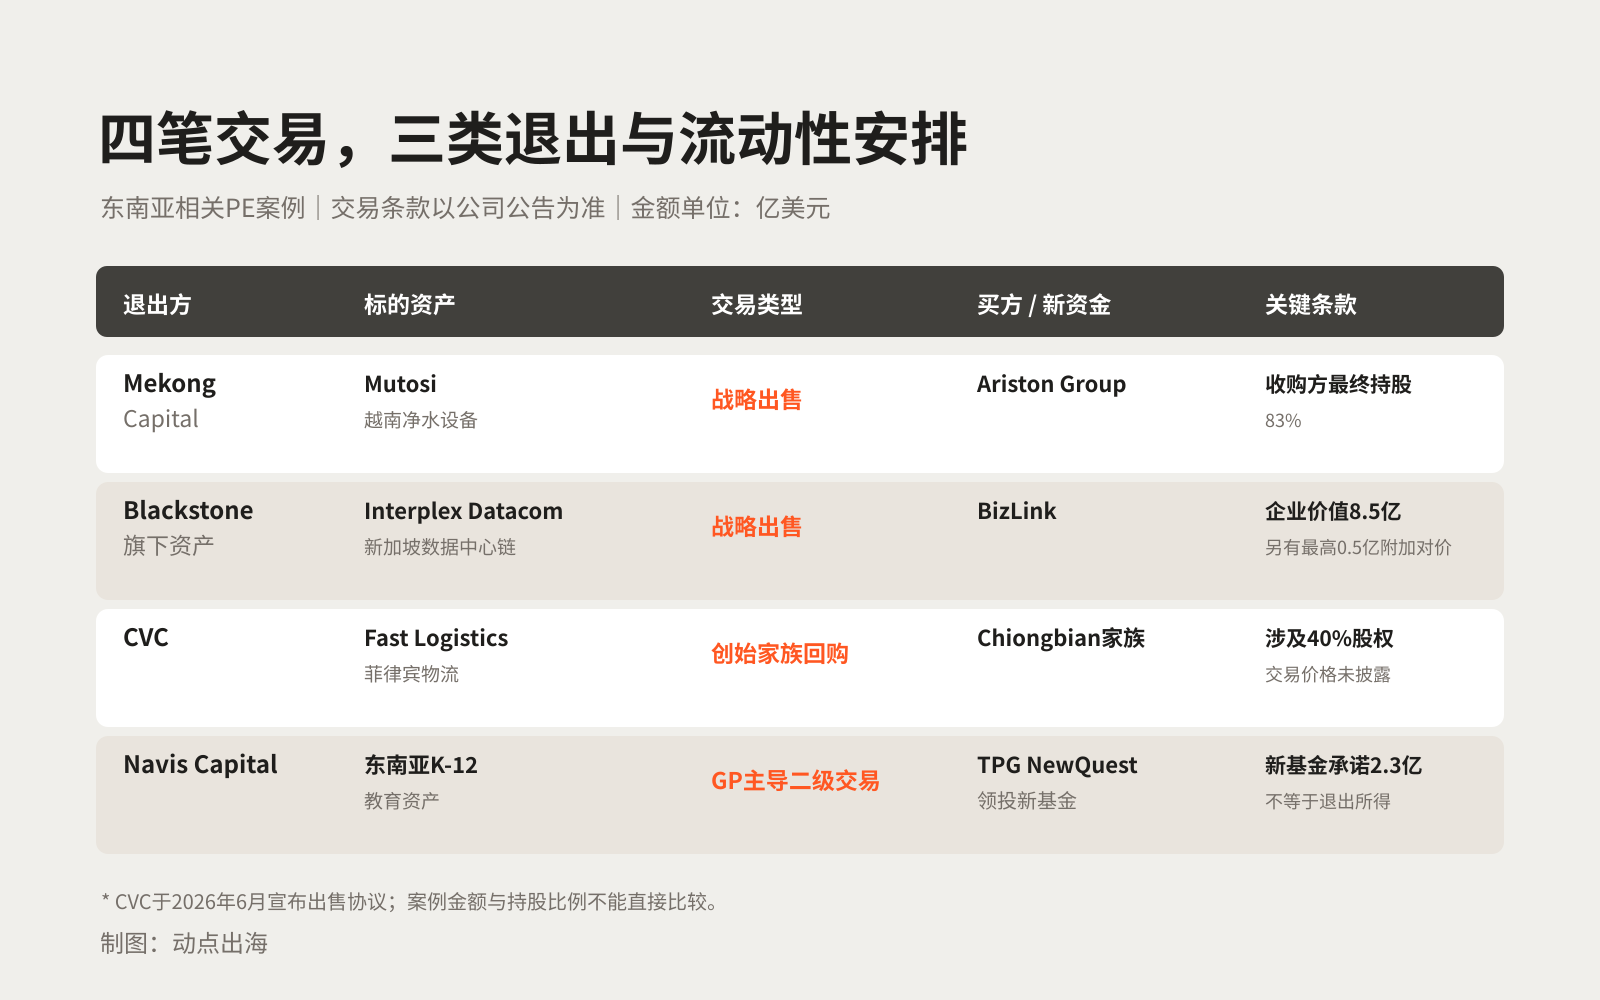
从近期交易来看,产业买家对于具有明确业务协同价值的资产仍保持收购意愿。Mutosi和Interplex Datacom的出售,分别与收购方拓展区域市场及扩大AI服务器供应链业务有关。相比之下,Fast Logistics的股权回购则体现了家族企业在经历PE投资阶段后,重新调整股权结构的选择。
另一类交易更多围绕基金流动性管理展开。Navis通过设立新基金,在为原有投资者提供流动性的同时,继续持有教育资产。这种安排让资产后续增长与基金期限管理之间有了更多协调空间,也使退出策略不再完全依赖一次性股权出售。
退出规划进一步前置
退出市场的调整,也开始影响PE机构的资产管理及投资策略。在9月举行的Asia PE-VC Summit上,EQT、Mekong Capital、Ares及Advantage Partners等机构讨论了传统退出流程面临的挑战。根据DealStreetAsia的报道,当前市场对交易定价和执行确定性的要求正在提高,部分GP开始更早接触潜在买方,并增加双边谈判及定制化交易安排。
- GP如何识别买方:投资初期就考虑潜在产业买家和财务投资者,并根据未来的出售对象规划资产整合与价值创造。
- GP如何管理持有期限:当退出窗口与基金期限不匹配时,通过部分出售、基金间交易和延续基金安排流动性。
- LP如何衡量退出表现:除投资回报倍数外,关注实际现金分配及资金回收速度,并将其作为基金表现评价和后续出资决策的依据。
这一变化与东南亚PE市场的投资结构密切相关。德勤数据显示,2025年约64%的区域PE收购交易集中在中型市场,TMT、医疗健康和消费服务仍是主要投资方向。这些行业的成熟资产通常具有产业整合空间,经营表现、现金流稳定性及吸引下一阶段买方的业务基础,将直接影响未来的退出机会。
结语
第二季度退出金额的回升,为东南亚PE市场提供了积极信号。但市场改善仍具有选择性,不同资产所能获得的买方资源、交易条件及退出机会存在差异。
对于GP而言,退出规划正在贯穿买方识别、持有期内的价值创造及最终的流动性安排。在募资趋于谨慎的背景下,能否将投资回报转化为实际现金分配,也将影响LP的后续出资意愿。