日前,谷歌、淡马锡与贝恩联合发布了今年份的《东南亚数字经济报告》(e-Conomy SEA 2026)。
报告预计,2026年,东南亚数字经济总交易额(GMV)将达到3680亿美元,较去年的3150亿美元增长17%。按照当前增长趋势,到2035年,这一规模有望突破1万亿美元。
作为今年报告的一大亮点,AI成为贯穿多个领域的重要观察方向。
从去年的“从数字十年到AI现实”(From Digital Decade to AI Reality),到今年的“建设智能经济”(Building the Intelligent Economy),报告的关注点进一步从AI的发展潜力转向实际应用与商业化表现,并开始尝试建立一套衡量AI经济的指标体系。
报告要点
- 东南亚数字经济预计增长17%,电商贡献最大交易规模,在线媒体增速领先。
- 生成式AI用户达到2.43亿,但使用深度和付费转化仍有较大提升空间。
- AI相关企业获得的私募融资份额明显提高,基础设施投资同步扩大。
数字经济延续增长,行业表现逐渐分化
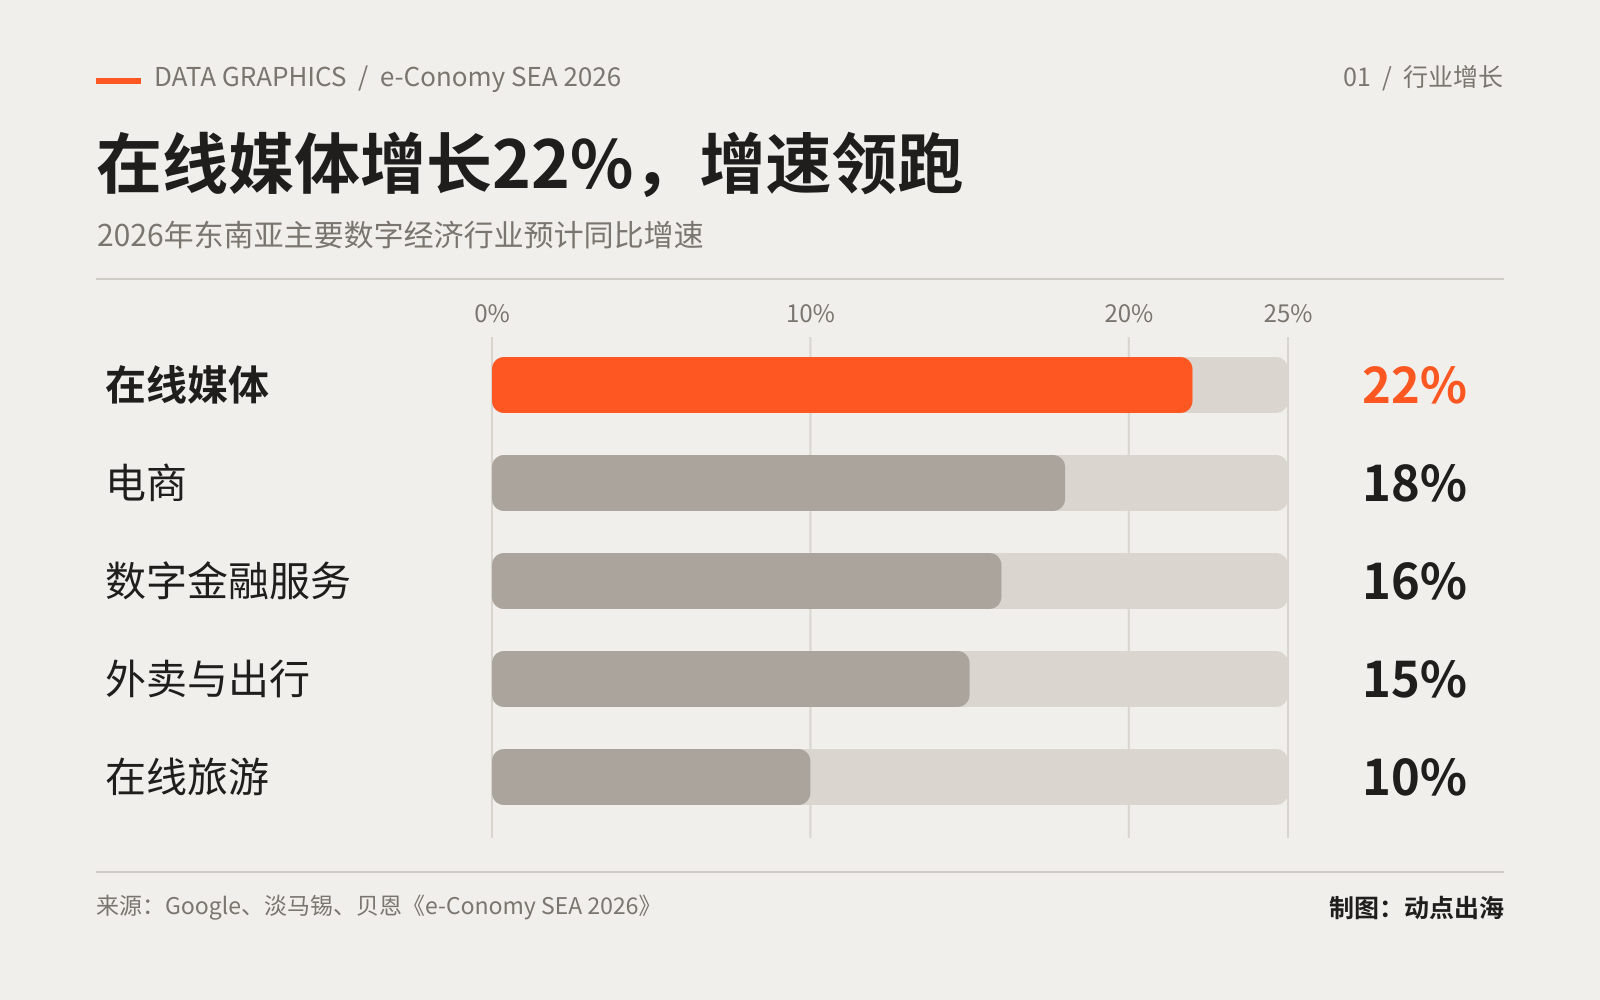
报告显示,2026年东南亚主要数字经济行业继续保持增长。其中,电商贡献了最大的交易规模,在线媒体则成为增速最快的领域。
与此同时,AI开始参与消费者的搜索、比较和购买决策,并逐渐融入平台运营流程。
具体而言:
- 电商: 2026年GMV预计达到2260亿美元,同比增长18%。增长主要来自消费者参与度提升、配送效率改善和客单价提高。AI也开始影响购物决策,69%的受访购物者已使用AI比较电子产品等复杂商品,部分初步案例中,AI辅助购物带来了约10%的转化率提升。
- 外卖与出行: 合计GMV预计达到400亿美元,同比增长15%。交易量增长是主要推动力,平台则通过智能路线规划、预测性推荐及语音预订等功能改善运营效率与消费者体验。
- 旅游: 在线旅游GMV预计达到590亿美元,同比增长10%。生成式AI已超过社交媒体,成为旅行规划中仅次于传统搜索引擎的工具,主要用于比较旅行方案、规划复杂行程和生成个性化路线。
- 在线媒体: 收入预计达到440亿美元,同比增长22%。数字广告是主要增长来源,AI被用于提高广告投放效率和内容推荐效果。电商平台也在拓展广告业务,区域商业媒体广告(Commerce Media)市场规模已达到40亿美元。
- 数字金融服务(DFS): 总交易额(GTV)预计达到1.65万亿美元,同比增长16%,数字贷款余额则预计增长22%,达到1160亿美元。随着数字支付普及,金融服务提供商进一步拓展信贷和财富管理等业务,AI则被用于信用评估、欺诈检测及客户获取。
从快速普及到实际应用,AI开始面对商业化考验
相比去年,今年报告对AI的关注进一步延伸到了使用深度和商业化能力。
数据显示,东南亚生成式AI用户规模已达到2.43亿,约占区域劳动年龄人口的58%,其用户采用速度约为移动互联网早期的四倍。
不过,庞大的用户基础并未同步转化为成熟的商业收入。目前,东南亚用户平均每周使用AI约两次,六大主要市场仅有约1%至2%的人口为生成式AI账户付费。
在使用深度方面,今年报告首次引入Token消耗量作为衡量AI经济活动的重要指标。按照报告测算,东南亚当前人均AI Token使用量仅相当于美国的约十分之一。
从使用结构来看,消费者场景占区域Token消耗量的约60%。不过,新加坡和马来西亚的企业级AI工作负载已占当地使用量的45%至60%,显示出不同市场在企业应用方面的差异。
而在消费者层面,AI的应用正在从信息检索和内容生成,逐渐向更复杂的决策与交易流程延伸。
根据谷歌与YouGov对东南亚六大市场9006名AI用户开展的调查,75%的受访者愿意在一定限制条件下,让AI自主寻找最优价格并完成商品购买。
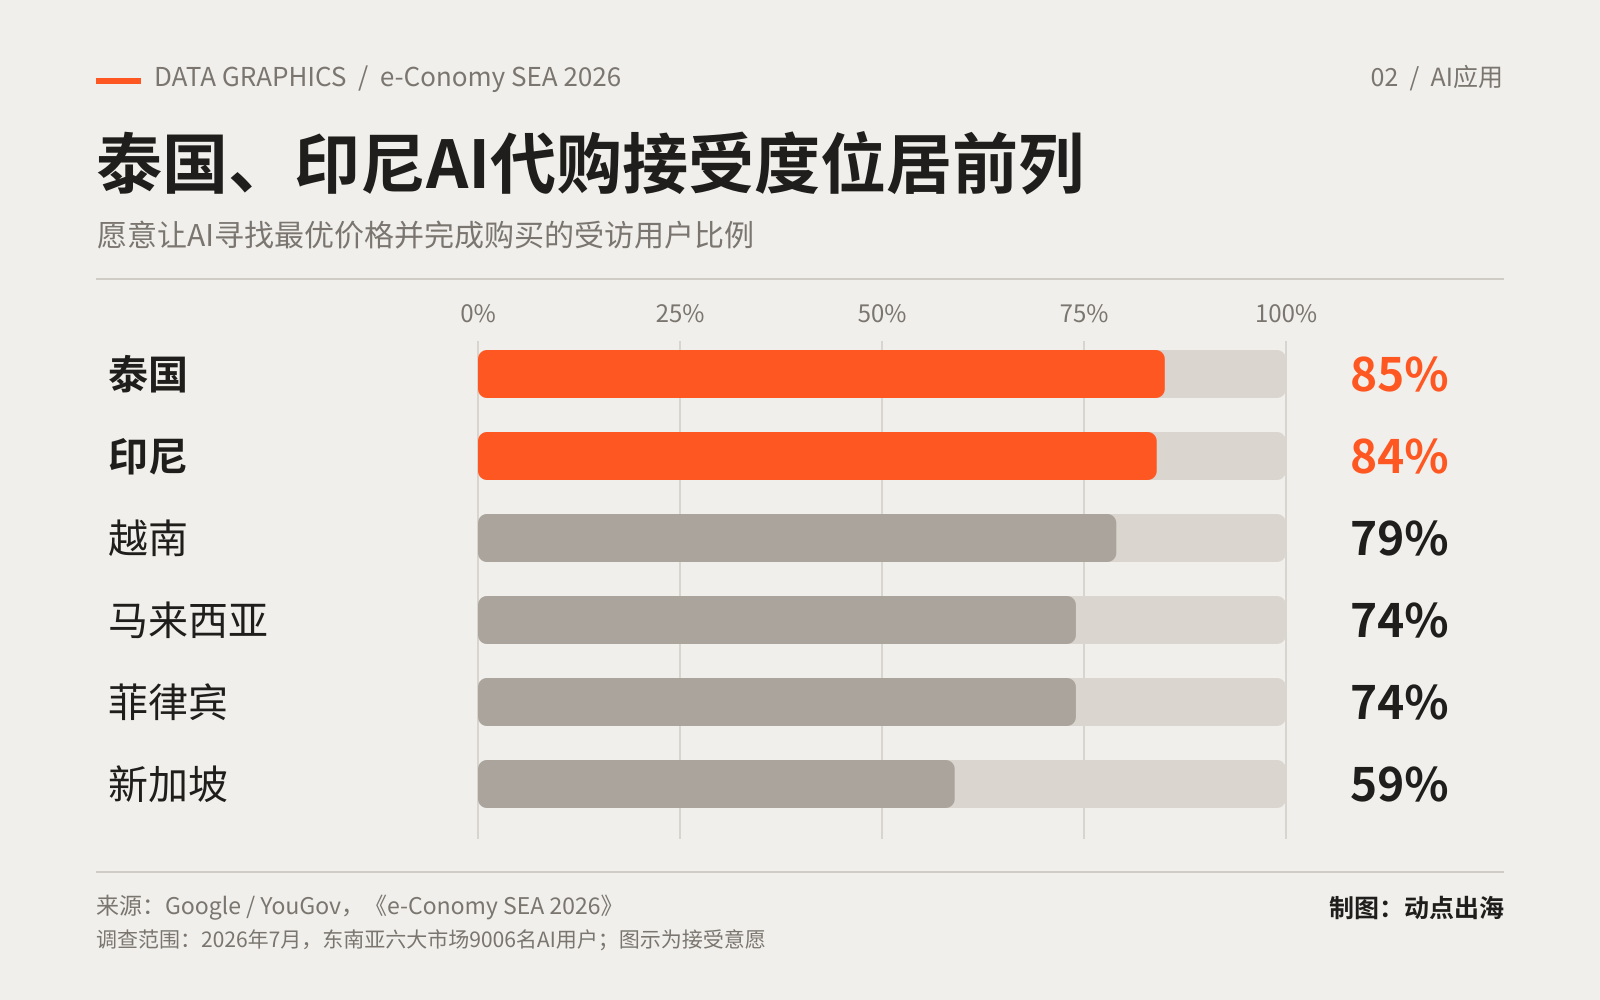
不过,接受意愿尚未完全转化为实际交易行为。报告发现,AI目前主要参与商品发现、信息搜集和方案比较等环节,最终支付和交易通常由消费者自行完成。
隐私保护、操作透明度和交易可撤销性,也是影响消费者信任的重要因素。这意味着,AI要进一步从辅助决策走向独立执行,还需要在可靠性和实际使用价值方面建立更成熟的体系。
资本向AI集中,基础设施成为重要支撑
AI应用的快速发展,也正在改变东南亚数字经济领域的资本流向。
报告显示,2026年上半年,东南亚数字经济相关融资及资本交易规模达到约210亿美元,已经超过2025年全年的110亿美元。
这一增长主要由大型数据中心交易推动。其中,涉及ST Telemedia Global Data Centres和DayOne的两笔交易,金额分别达到110亿美元和50亿美元,合计占上半年总额的约76%。
在数字应用领域,资金也进一步向AI集中。
根据报告统计,2026年上半年,AI相关企业获得约32亿美元私募融资,占同期数字应用领域私募融资金额的80%。相比之下,2024年下半年这一比例仅为30%。
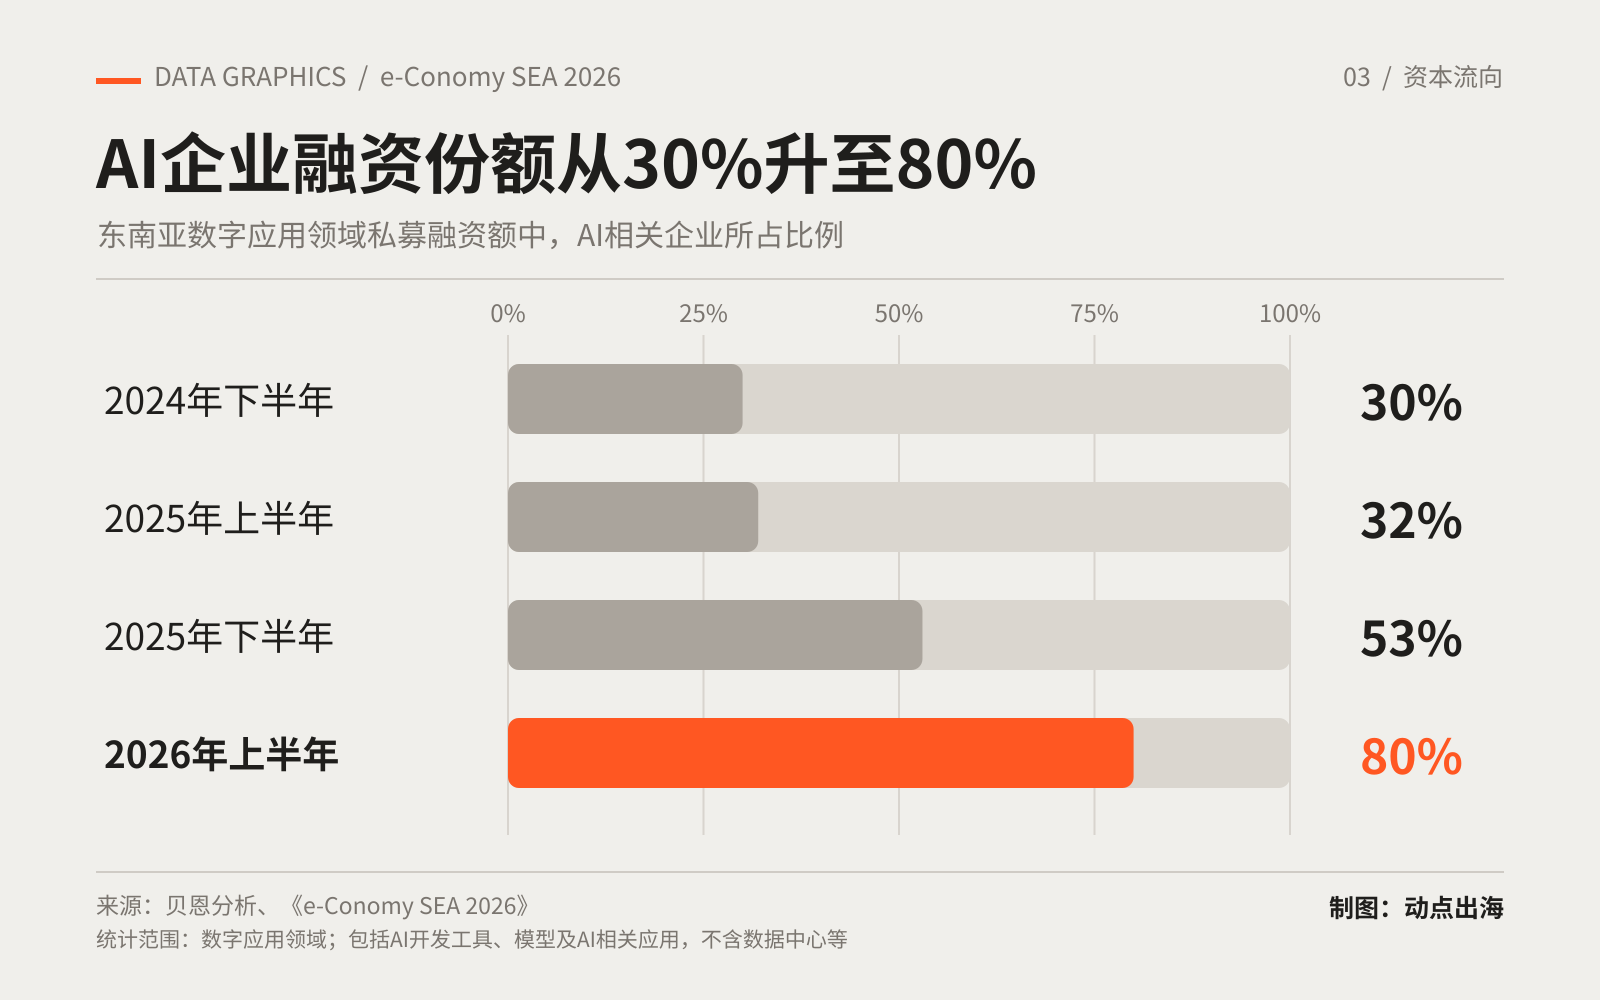
相关统计涵盖AI开发工具、模型及以AI为核心产品或重要功能的应用企业,不包括数据中心、半导体和实体AI领域。
基础设施投资也在同步扩大。过去12个月,东南亚AI算力与数字基础设施领域的私募资本交易金额达到约200亿美元。
报告预计,到2030年,东南亚AI使用需求可能增长至目前的60倍。为满足这一需求,区域数据中心容量在未来五年需要扩大至当前的约三倍。
相应的,电力供应、能源效率、基础设施成本和投资回报,将成为区域AI经济发展的重要考量因素。
结语
对东南亚而言,AI已经积累起庞大的用户基础,并开始影响电商、数字金融和在线媒体等行业的运营方式。但从用户规模到实际收入,从技术应用到商业回报,这一过程仍存在诸多不确定性。
随着AI逐渐参与消费决策、交易执行和企业运营,衡量其价值的标准也将更加具体。除了用户数量和资本投入,能否持续提高运营效率、创造新的收入,以及覆盖不断增长的算力和基础设施成本,都将成为重要的考量因素。